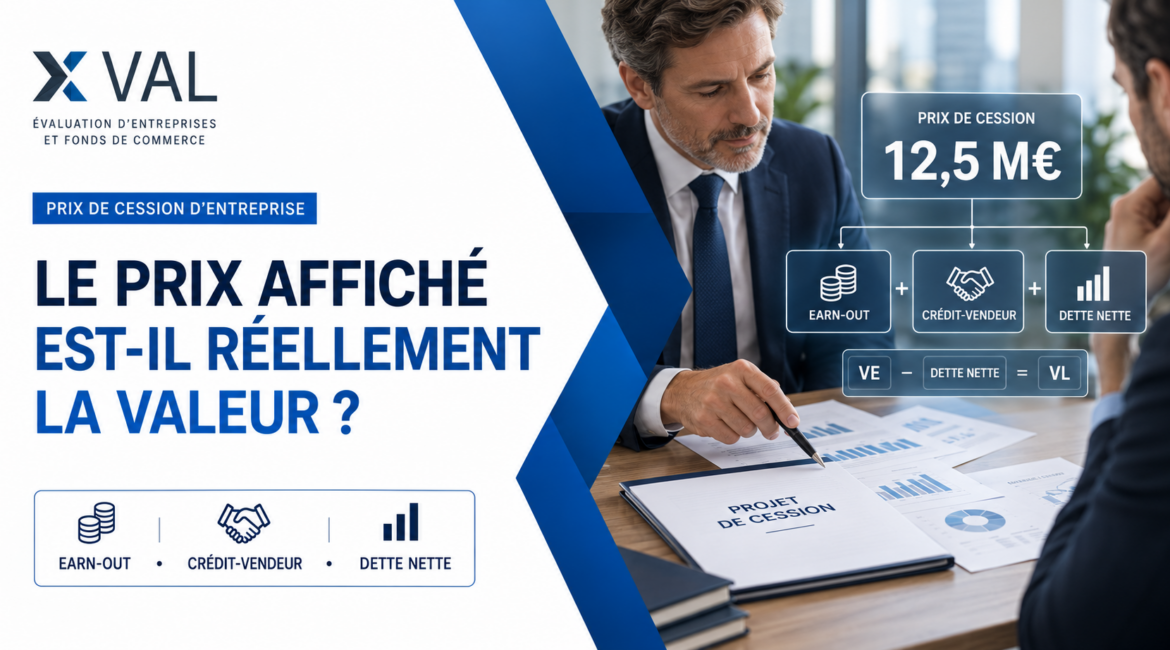
Lorsqu’une entreprise est annoncée comme vendue 5 millions d’euros, ce chiffre paraît offrir une mesure simple de sa valeur. En pratique, il peut recouvrir des réalités très différentes : 5 millions payés comptant au jour de la cession, 4 millions assortis d’un complément de prix conditionnel d’un million, ou encore 5 millions dont une fraction importante est financée par le vendeur pendant plusieurs années.
Ces trois opérations n’ont ni le même risque, ni la même valeur financière pour le cédant. Elles ne disent pas non plus exactement la même chose de la valeur de l’entreprise.
Le prix d’une cession résulte en effet de plusieurs étages qu’il faut distinguer :
- la valeur économique estimée de l’activité ;
- le passage de la valeur d’entreprise à la valeur des titres ;
- la formule contractuelle qui déterminera le prix définitif ;
- les éventuelles conditions de performance future ;
- les modalités et le calendrier de paiement ;
- les garanties susceptibles de réduire le montant effectivement conservé par le vendeur.
Confondre ces étages conduit à comparer des transactions qui ne sont pas comparables. Pour le dirigeant, l’acquéreur ou leur conseil, la question utile n’est donc pas seulement : « Quel est le prix annoncé ? » Elle devient : comment ce prix a-t-il été calculé, quand sera-t-il payé et sous quelles conditions sera-t-il définitivement acquis ?
Dans les cessions de PME, les formules classiques reposent principalement sur quatre familles : la valeur du fonds complétée de la situation nette, le multiple d’un agrégat de rentabilité diminué de la dette financière nette, la capitalisation d’une capacité bénéficiaire et l’actif net réévalué. Les méthodes de flux futurs peuvent également éclairer la valeur, mais elles sont plus rarement transposées telles quelles dans la clause de prix. À ces méthodes d’évaluation s’ajoutent les mécanismes contractuels de détermination ou de paiement du prix : comptes de réalisation, locked box, earn-out et crédit-vendeur.
Valeur, prix et paiement : trois notions différentes
La valeur est une estimation financière. Elle dépend d’une date, d’un périmètre, d’hypothèses et d’une méthode : actualisation des flux futurs, comparaison avec des sociétés ou des transactions, capitalisation d’un résultat normatif, approche patrimoniale, ou combinaison de plusieurs approches.
Le prix est le résultat d’un accord contractuel. Il peut s’écarter de la valeur estimée en raison d’une compétition entre acquéreurs, de synergies propres à l’un d’eux, du rapport de force entre les parties, de garanties particulières ou de modalités de paiement plus ou moins risquées.
Enfin, le paiement est la manière dont le prix sera réglé. Un prix fixe de 5 millions d’euros peut être payé intégralement le jour de la cession, échelonné, financé pour partie par un crédit-vendeur ou placé sous séquestre. Le montant nominal reste identique, mais sa valeur actuelle et son risque de recouvrement changent.
Cette distinction est fondamentale pour comprendre l’earn-out. Un earn-out n’est pas seulement un paiement différé : c’est une partie du prix dont l’existence ou le montant dépend d’événements futurs. À l’inverse, le crédit-vendeur porte normalement sur une créance de prix déjà déterminée : il modifie le financement et le risque, pas la méthode de valorisation initiale.
Le préalable juridique : un prix déterminé ou déterminable
L’article 1591 du Code civil dispose que le prix de la vente doit être déterminé et désigné par les parties. L’article 1592 permet qu’il soit laissé à l’estimation d’un tiers. Une formule de prix peut donc produire son résultat après la signature, à condition que ses éléments de calcul aient été suffisamment définis et ne nécessitent pas un nouvel accord de volonté. Code civil, article 1591 ; Code civil, article 1592
La chambre commerciale de la Cour de cassation en a donné une illustration particulièrement utile le 4 juin 2025. Une promesse de cession d’un fonds de pharmacie prévoyait un prix égal à 80 % d’un chiffre d’affaires de référence, diminué de certains éléments. Un désaccord est apparu sur les montants à retrancher. La Cour a rappelé que le juge ne peut pas fixer lui-même le prix : celui-ci appartient aux parties ou au tiers qu’elles ont désigné. Cass. com., 4 juin 2025, n° 24-11.580
L’enseignement pratique dépasse le cas des pharmacies. Une clause financière ne devient pas robuste parce qu’elle contient une formule. Il faut également définir les composantes de cette formule, leur source comptable, les règles de calcul, la procédure contradictoire, les délais et l’autorité compétente en cas de désaccord.
L’article 1843-4 du Code civil relève d’un champ différent. Il prévoit une expertise de la valeur des droits sociaux dans les cas auxquels la loi renvoie et, sous certaines conditions, lorsque les statuts organisent une cession ou un rachat sans valeur déterminée ou déterminable. L’expert doit alors appliquer les règles de valorisation prévues par les statuts ou la convention liant les parties. Il ne constitue donc pas un mécanisme général permettant de réparer toute clause de prix imprécise dans une cession volontaire. Code civil, article 1843-4 ; Cass. com., 18 novembre 2020, n° 19-13.405
Première formule : valeur du fonds de commerce réactualisée, augmentée de la situation nette
Cette approche se rencontre notamment lorsque la substance économique de l’entreprise réside dans une clientèle, un droit au bail, une enseigne ou un fonds exploité, et que les parties souhaitent ajouter la situation bilancielle transmise.
Une écriture simplifiée peut prendre la forme suivante :
Prix des titres = valeur conventionnelle réactualisée du fonds + situation nette ajustée à la date de cession
La valeur du fonds peut elle-même être issue d’un pourcentage de chiffre d’affaires, d’un multiple de marge ou d’une expertise antérieure réactualisée selon une règle définie. La situation nette ajustée correspond aux actifs retenus à leur valeur convenue, diminués des passifs et provisions retenus par le contrat.
Exemple simplifié
- valeur réactualisée du fonds : 2 400 000 € ;
- trésorerie : 500 000 € ;
- créances et autres actifs repris hors fonds : 700 000 € ;
- dettes et provisions retenues : 900 000 €.
La situation nette ajustée est de 300 000 €. Le prix théorique des titres ressort donc à 2 700 000 €.
Cet exemple n’est valable que si le périmètre du fonds et celui de la situation nette ne se recouvrent pas. Si la valeur du fonds intègre déjà certains actifs d’exploitation, les ajouter une seconde fois crée un double compte.
Avantages
- la formule est intuitive pour des activités dont la clientèle ou le fonds constitue l’actif économique principal ;
- elle distingue une valeur incorporelle de la position bilancielle effectivement transmise ;
- elle peut être adaptée à des secteurs où les usages de transaction portent historiquement sur le chiffre d’affaires ou une unité d’œuvre ;
- elle permet une mise à jour à la date de réalisation lorsque les comptes évoluent entre la négociation et la cession.
Limites
- le pourcentage de chiffre d’affaires ignore la rentabilité si celle-ci n’est pas retraitée séparément ;
- la réactualisation d’une valeur historique ne constitue pas, à elle seule, une nouvelle évaluation économique ;
- le risque de double comptage est élevé entre le fonds, les immobilisations, les stocks, le besoin en fonds de roulement et la situation nette ;
- une situation nette comptable n’est pas nécessairement une situation nette économique : créances douteuses, provisions insuffisantes, actifs hors exploitation et engagements non comptabilisés doivent être examinés ;
- la formule devient litigieuse si le contrat ne précise pas le référentiel comptable, les règles de cut-off et les retraitements.
Cette approche est donc utilisable, mais elle exige un inventaire poste par poste. Il faut notamment préciser le traitement des stocks, travaux en cours, créances clients, avances reçues, comptes courants d’associés, impôts, dettes sociales, provisions, trésorerie et immobilisations incluses dans le fonds.
Deuxième formule : multiple d’EBE diminué de la dette financière nette
Pour une société opérationnelle rentable, la formule la plus courante part d’une valeur d’entreprise obtenue par capitalisation d’un EBE ou EBITDA normatif :
Valeur d’entreprise = EBE normatif × multiple
Prix des titres = valeur d’entreprise – dette financière nette ajustée
Lorsque le besoin en fonds de roulement à la clôture s’écarte d’un niveau normatif convenu, la formule peut être complétée :
Prix des titres = valeur d’entreprise – dette nette ± ajustement de BFR
Exemple simplifié
- EBE normatif : 1 000 000 € ;
- multiple retenu : 5,0 fois ;
- valeur d’entreprise : 5 000 000 € ;
- dette financière nette ajustée : 1 200 000 € ;
- BFR constaté inférieur de 150 000 € au BFR normatif.
Le prix des titres ressort à 3 650 000 €, soit 5 000 000 € – 1 200 000 € – 150 000 €.
Le raisonnement est financièrement cohérent : le multiple valorise l’actif économique indépendamment de son financement, puis la dette nette permet de passer de la valeur d’entreprise à la valeur revenant aux actionnaires.
Avantages
- la méthode relie directement le prix à la performance opérationnelle ;
- elle permet de comparer des entreprises financées différemment ;
- le passage entre valeur d’entreprise et valeur des titres est lisible ;
- la dette nette et le BFR peuvent être arrêtés au jour de la cession, ce qui limite le transfert opportuniste de trésorerie ou de dettes avant le closing.
Limites
- l’EBE comptable n’est presque jamais utilisable sans analyse : rémunération du dirigeant, loyers liés, charges ou produits non récurrents, sous-investissement et éléments hors marché peuvent nécessiter des retraitements ;
- le choix du multiple concentre une part importante du jugement de valeur ;
- une définition trop étroite de la dette financière nette exclut des éléments économiquement assimilables à de la dette ;
- le BFR normatif peut être très différent selon la saisonnalité, la croissance ou les pratiques de facturation ;
- l’EBE ne mesure ni les investissements nécessaires, ni l’impôt, ni le risque propre à l’activité.
La définition contractuelle de la « dette nette » est souvent plus importante que son intitulé. Elle peut inclure, outre les emprunts bancaires, les intérêts courus, découverts, comptes courants, affacturage avec recours, crédits-baux, dettes d’acquisition, dividendes décidés non payés ou autres éléments qualifiés de debt-like. Symétriquement, toute trésorerie comptable n’est pas nécessairement disponible : trésorerie nantie, encaisses réglementées ou liquidités indispensables à l’exploitation peuvent être exclues.
Dans la pratique son s’aperçoit que les agrégats de dette nette, de working capital, d’earn-out et de leakage sont parmi les principales sources de travaux et de litiges post-acquisition. Cette expérience professionnelle confirme qu’une formule générale doit être complétée par un véritable dictionnaire financier contractuel.
Troisième formule : l’actif net réévalué
L’approche patrimoniale consiste à réévaluer les actifs et passifs de l’entreprise puis à calculer un actif net corrigé :
Actif net réévalué = valeur réelle des actifs – valeur des dettes et engagements
Elle peut être particulièrement informative pour une holding patrimoniale, une société immobilière, une activité très capitalistique ou une entreprise dont la rentabilité ne permet pas de justifier une valeur de rendement autonome.
Avantages
- lien direct avec les actifs effectivement détenus ;
- identification des plus-values latentes et passifs insuffisamment provisionnés ;
- méthode adaptée aux sociétés dont la valeur repose principalement sur leur patrimoine ;
- possibilité d’un contrôle détaillé poste par poste.
Limites
- l’approche peut ignorer la capacité bénéficiaire et les actifs incorporels non comptabilisés ;
- elle donne parfois une image trompeuse d’une entreprise opérationnelle rentable ;
- les conséquences fiscales latentes de la réévaluation doivent être analysées ;
- les actifs spécialisés ou peu liquides peuvent être difficiles à évaluer.
L’administration fiscale rappelle elle-même que la valeur des titres non cotés doit être appréciée en combinant les éléments pertinents : actif net, productivité, rendement, transactions antérieures et perspectives. Elle ne consacre donc pas une formule unique valable pour toutes les entreprises. BOFiP, évaluation des titres non cotés, § 160
Quatrième formule : capitalisation du résultat net ou de la capacité bénéficiaire
Une autre formule classique des cessions de PME consiste à capitaliser un résultat net normatif, une capacité d’autofinancement ou une capacité bénéficiaire retraitée :
Valeur des titres = résultat net normatif × coefficient de capitalisation
Cette écriture se distingue du multiple d’EBE. Le résultat net est calculé après amortissements, charges financières et impôt ; il conduit donc directement à une valeur des capitaux propres. Il ne faut alors pas retrancher une seconde fois la dette financière nette sans vérifier la cohérence de la méthode, puisque le coût de l’endettement a déjà influencé le résultat capitalisé.
La capacité bénéficiaire peut être définie de plusieurs façons selon l’objectif de l’évaluation. Toute utilisation contractuelle suppose donc d’indiquer précisément l’agrégat retenu et ses retraitements. Une formule fondée sur le « bénéfice moyen » sans définition comptable et sans traitement des événements exceptionnels reste insuffisamment sécurisée.
Exemple simplifié
- résultat net normatif : 500 000 € ;
- coefficient de capitalisation : 7 ;
- valeur théorique des titres : 3 500 000 €.
Le coefficient de 7 équivaut arithmétiquement à un taux de capitalisation de 14,3 %, avant toute correction spécifique. Cet exemple illustre la mécanique et ne constitue pas un coefficient de marché applicable à toutes les PME.
Avantages
- la formule raisonne directement au niveau du résultat revenant aux actionnaires ;
- elle tient compte des amortissements, du coût de la dette et de l’impôt ;
- elle peut être adaptée aux petites entreprises dont la structure financière est stable ;
- elle offre un recoupement utile de la méthode fondée sur l’EBE.
Limites
- le résultat net est sensible à la politique d’amortissement, au financement et aux éléments exceptionnels ;
- la comparaison entre entreprises est moins homogène qu’avec un agrégat opérationnel avant dette ;
- une variation de structure financière peut modifier fortement le résultat sans changer la performance économique de l’activité ;
- l’utilisation simultanée d’un résultat après frais financiers et d’une déduction de dette nette peut créer un double compte.
Cette méthode doit donc rester cohérente avec le niveau auquel le flux est mesuré : un agrégat avant financement conduit normalement à une valeur d’entreprise ; un résultat après financement conduit normalement à une valeur des capitaux propres.
Les flux futurs actualisés : une méthode de valorisation, rarement une formule de closing
La méthode DCF estime la valeur d’entreprise en actualisant les flux de trésorerie futurs disponibles pour les apporteurs de capitaux, puis en retranchant la dette financière nette pour obtenir la valeur des titres :
Valeur d’entreprise = somme des flux de trésorerie disponibles actualisés + valeur terminale actualisée
Valeur des titres = valeur d’entreprise – dette financière nette ajustée
Elle constitue une méthode financière majeure lorsque les prévisions sont suffisamment documentées. Dans une PME, elle permet notamment d’intégrer les investissements, la variation du BFR, l’impôt et le profil de croissance, ce qu’un simple multiple d’EBE ne fait pas directement.
Elle est cependant rarement insérée comme formule évolutive dans l’acte de cession. Une DCF dépend d’un plan d’affaires, d’un taux d’actualisation, d’une croissance terminale et de nombreuses hypothèses. Si ces données peuvent être modifiées après la signature, le prix risque de ne plus être objectivement déterminable. En pratique, la DCF sert plus souvent à justifier le prix fixe négocié ou à le recouper qu’à calculer le prix définitif après le closing.
Avantages
- prise en compte explicite des flux futurs, des investissements et du BFR ;
- adaptation aux entreprises dont la croissance ou la rentabilité doit évoluer sensiblement ;
- mise en évidence des hypothèses qui soutiennent la valeur.
Limites
- forte sensibilité au plan d’affaires, au taux d’actualisation et à la valeur terminale ;
- fiabilité réduite lorsque les prévisions de la PME sont peu structurées ;
- complexité excessive pour une clause de prix devant fonctionner mécaniquement ;
- risque de confusion entre une analyse de valorisation réalisée à la signature et un ajustement contractuel du prix.
Les formules composites : utiles pour conclure une valorisation, délicates dans un acte
Une évaluation peut enfin retenir une moyenne ou une pondération de plusieurs méthodes : actif net réévalué, rentabilité, comparables et flux futurs. Cette démarche est cohérente avec l’approche multicritère rappelée par l’administration pour les titres non cotés.
Elle peut, par exemple, aboutir à une valeur résultant pour 60 % d’une méthode de rendement et pour 40 % d’une approche patrimoniale. Cette pondération relève toutefois du jugement de l’évaluateur. Une fois le prix négocié, il est généralement préférable que l’acte fixe ce prix ou une formule objective, plutôt que de renvoyer à une nouvelle pondération subjective au closing.
Une formule composite n’est donc pertinente dans un contrat que si chaque valeur, chaque pondération et chaque donnée de mise à jour sont définies sans nécessiter un nouvel accord entre les parties.
Vous souhaitez être accompagné pour rédiger une clause de prix à l’acquisition ou relire une proposition de cession :
Le mécanisme des comptes de réalisation : payer la situation réelle au closing
Avec des completion accounts ou comptes de réalisation, les parties conviennent d’abord d’une valeur d’entreprise et d’un prix provisoire. Après la cession, des comptes sont établis à la date de réalisation pour déterminer la dette nette, le BFR et les autres ajustements. La différence entre le prix provisoire et le prix définitif donne lieu à un paiement complémentaire ou à une restitution.
Ce mécanisme répond au décalage entre la date de négociation et la date à laquelle l’acquéreur prend effectivement le contrôle.
Avantages
- le prix tient compte de la situation financière effectivement transmise ;
- l’acquéreur ne supporte pas en principe une dégradation de dette nette ou de BFR intervenue avant le closing ;
- le mécanisme convient aux sociétés dont la trésorerie ou le BFR sont volatils.
Inconvénients
- le prix définitif n’est connu qu’après la cession ;
- l’établissement des comptes mobilise la direction alors qu’elle est déjà passée sous le contrôle de l’acquéreur ;
- les changements de méthodes comptables et les écritures de cut-off peuvent créer des conflits ;
- un ajustement mal plafonné peut produire une variation inattendue du prix.
Le contrat doit fixer la hiérarchie des règles : définitions propres à l’acte, principes spécifiques d’établissement, méthodes historiques constantes, puis référentiel comptable applicable. Il doit également prévoir qui prépare les comptes, qui les révise, dans quels délais, selon quelle procédure et avec quel tiers en cas de désaccord.
La locked box : un prix fixé sur des comptes historiques
Dans une locked box, les parties déterminent le prix à partir de comptes établis à une date antérieure au closing. Le prix n’est normalement pas recalculé après la cession. En contrepartie, le vendeur garantit qu’aucune valeur n’a été extraite au profit des vendeurs ou de personnes liées entre la date de référence et le closing, hors flux expressément autorisés.
Avantages
- certitude du prix plus tôt dans le processus ;
- absence de comptes de réalisation et de débat général post-closing sur la dette nette ou le BFR ;
- sortie plus nette pour le vendeur ;
- comparaison plus simple des offres lors d’un processus concurrentiel.
Inconvénients
- l’acquéreur s’appuie sur des comptes antérieurs à la prise de contrôle ;
- la diligence financière doit être suffisamment approfondie ;
- le contrat doit définir précisément les leakages interdits et les flux autorisés ;
- le mécanisme est moins adapté lorsque la performance ou le BFR sont très volatils.
Dans la pratique on constate que les comptes de réalisation recherchent une meilleure précision à la date du closing mais accroissent la complexité et le risque de différend, tandis que la locked box offre davantage de certitude au prix d’une dépendance accrue aux comptes de référence et aux protections contre les fuites de valeur.
L’earn-out : rapprocher deux visions de l’avenir
L’earn-out, ou complément de prix conditionnel, ajoute au prix initial une somme dépendant de résultats futurs. Il est utile lorsque vendeur et acquéreur s’accordent sur la situation actuelle mais divergent sur la croissance, la rentabilité future ou la réussite d’un projet.
Une formule peut par exemple prévoir :
Complément de prix = 30 % × (EBE cumulé 2027-2028 – seuil convenu), dans la limite de 1 000 000 €
Une autre peut dépendre du chiffre d’affaires récurrent, de la marge brute, du maintien de clients identifiés ou de l’obtention d’une autorisation. Aucun indicateur n’est neutre.
Avantages
- rapprochement des attentes de prix sans obliger l’acquéreur à payer immédiatement toute la performance espérée ;
- partage du risque sur les prévisions ;
- incitation au maintien du cédant lorsque son concours demeure utile ;
- financement partiel du prix par la performance future de la cible.
Inconvénients
- le cédant dépend de décisions prises après le transfert du contrôle ;
- chiffre d’affaires et EBE peuvent évoluer différemment selon les prix, recrutements, investissements et allocations de coûts ;
- l’intégration de la cible dans un groupe peut rendre l’indicateur autonome difficile à mesurer ;
- les intérêts du vendeur, qui souhaite maximiser l’indicateur à court terme, peuvent diverger de ceux de l’acquéreur ;
- le montant facial maximal peut être très supérieur à sa valeur économique probabilisée.
Chiffre d’affaires ou EBE : quel indicateur choisir ?
Un earn-out fondé sur le chiffre d’affaires est généralement plus simple à suivre et moins sensible aux dépenses décidées par l’acquéreur. Il peut toutefois rémunérer une croissance non rentable.
Un earn-out fondé sur l’EBE est plus proche de la création de valeur opérationnelle. Il est en revanche beaucoup plus sensible aux méthodes comptables, aux charges centrales, à la rémunération des dirigeants, aux prix de transfert, aux recrutements et au calendrier des dépenses.
La marge brute peut constituer un compromis lorsqu’elle traduit mieux l’économie unitaire de l’activité. Dans tous les cas, il faut définir le périmètre, les principes comptables, les retraitements, les opérations intragroupe, les acquisitions ou cessions d’activités, les droits d’information et le traitement des décisions exceptionnelles.
Le prix maximal n’est pas la valeur certaine de l’earn-out
Supposons un prix composé de 4 millions d’euros comptant et d’un earn-out maximal de 2 millions dans trois ans. Si, à la date de cession, la probabilité raisonnablement estimée de paiement intégral est de 50 %, une première approximation de l’espérance nominale du complément est de 1 million. Cette somme doit encore être actualisée et ajustée au risque propre de la créance.
Le « prix pouvant atteindre 6 millions » ne signifie donc ni que l’entreprise vaut nécessairement 6 millions, ni que le vendeur recevra 6 millions. Pour comparer plusieurs offres, il convient de présenter séparément le paiement certain à la réalisation, la valeur probabilisée des paiements conditionnels et leur échéance.
Le crédit-vendeur : un prix fixé, mais pas encore encaissé
Dans un crédit-vendeur, le cédant accepte qu’une fraction du prix soit réglée ultérieurement. Juridiquement et financièrement, il devient créancier de l’acquéreur.
Exemple :
- prix des titres : 5 000 000 € ;
- paiement au closing : 3 500 000 € ;
- crédit-vendeur : 1 500 000 € remboursable sur trois ans, avec intérêts.
Le crédit-vendeur ne crée pas nécessairement un complément de prix : la créance de 1,5 million existe dès l’origine. Mais le cédant supporte un risque de crédit, un risque de durée et parfois un risque de subordination aux banques finançant l’acquisition.
Avantages
- facilite le financement de l’acquéreur ;
- peut élargir le nombre de repreneurs capables de réaliser l’opération ;
- traduit la confiance du vendeur dans la continuité de l’entreprise ;
- peut produire un revenu d’intérêts.
Inconvénients
- une partie du prix reste exposée à la solvabilité de l’acquéreur ;
- les prêteurs bancaires peuvent exiger une subordination ou un blocage ;
- le cédant ne contrôle plus nécessairement l’entreprise qui constitue indirectement la source de remboursement ;
- le montant nominal différé vaut moins qu’un paiement immédiat à risque nul.
L’analyse doit porter sur le taux, l’échéancier, les cas de remboursement anticipé, les sûretés, la subordination, les engagements financiers, les cas de défaut et les conséquences d’une revente de la cible. Un crédit-vendeur non garanti et subordonné ne peut pas être comparé euro pour euro à du numéraire versé au closing.
Retenue de garantie et séquestre : encore une autre logique
Une fraction du prix peut enfin être retenue ou séquestrée pour garantir les déclarations du vendeur ou une garantie d’actif et de passif. Cette somme n’est pas un earn-out si son montant ne dépend pas de la performance future. Elle correspond à un prix convenu dont la disponibilité reste conditionnée par l’absence de réclamation ou par l’issue d’un contentieux identifié.
Pour apprécier ce que le vendeur recevra réellement, il faut donc ventiler :
- prix payé immédiatement ;
- prix fixe différé ;
- prix conditionnel ;
- sommes séquestrées ;
- intérêts éventuels ;
- exposition aux garanties et indemnités.
Tableau comparatif des principales formules
| Mécanisme | Ce qu’il mesure ou organise | Principal avantage | Principal risque |
|---|---|---|---|
| Fonds réactualisé + situation nette | Valeur incorporelle et bilan transmis | Lecture intuitive dans certains métiers | Double compte et qualité des arrêtés comptables |
| Multiple d’EBE – dette nette | Valeur opérationnelle puis valeur des titres | Cohérence financière et comparabilité | EBE, multiple et dette nette mal définis |
| Actif net réévalué | Valeur économique des actifs diminuée des passifs | Pertinent pour les sociétés patrimoniales | Ignore parfois le goodwill et la rentabilité |
| Capitalisation du résultat net | Capacité bénéficiaire revenant aux actionnaires | Calcul direct de la valeur des titres | Sensibilité au financement et aux éléments exceptionnels |
| DCF | Valeur actuelle des flux futurs | Prend en compte croissance, investissements et BFR | Forte sensibilité aux hypothèses prévisionnelles |
| Formule composite | Pondération de plusieurs approches | Recoupement multicritère | Subjectivité des pondérations |
| Comptes de réalisation | Ajustement du prix à la situation au closing | Précision à la date de transfert | Complexité et litiges post-closing |
| Locked box | Prix fixé sur des comptes de référence | Certitude et sortie plus nette | Dépendance aux comptes historiques et leakages |
| Earn-out | Prix conditionnel lié à une performance future | Réconcilie deux anticipations | Conflits de gestion et incertitude d’encaissement |
| Crédit-vendeur | Paiement différé d’un prix fixé | Facilite le financement | Risque de crédit et valeur temps |
Ce qu’une clause financière devrait définir
Une formule exploitable doit être rédigée comme un protocole de calcul, pas comme une simple intention économique. Selon le mécanisme choisi, elle devrait notamment préciser :
- la nature de l’opération : cession de titres ou cession de fonds ;
- la date et le périmètre de référence ;
- la formule algébrique complète ;
- la définition de chaque agrégat ;
- le référentiel et la hiérarchie des principes comptables ;
- les retraitements autorisés ou interdits ;
- le traitement de la dette, de la trésorerie et des éléments assimilés ;
- le niveau de BFR normatif et sa saisonnalité ;
- les règles applicables aux événements exceptionnels et opérations intragroupe ;
- la préparation des comptes, l’accès aux informations et les délais de contestation ;
- la mission exacte du tiers expert et la procédure de sa désignation ;
- les plafonds, planchers et échéances de paiement ;
- les sûretés du crédit-vendeur ou les règles du séquestre ;
- l’articulation entre ajustement de prix, earn-out et garantie de passif afin d’éviter une double indemnisation.
La formule doit aussi être testée avant la signature sur plusieurs scénarios chiffrés. Ce travail révèle souvent des effets de seuil, signes inversés, doubles comptes ou situations non prévues. Une annexe comprenant un exemple numérique ne remplace pas la définition juridique, mais elle permet de vérifier que les parties attribuent le même sens à la mécanique.
Comment comparer deux offres dont le prix affiché est identique ?
Deux offres annonçant 6 millions d’euros peuvent être économiquement très différentes.
Offre A
- 5,5 millions au closing ;
- 0,5 million sous séquestre pendant dix-huit mois.
Offre B
- 4 millions au closing ;
- earn-out maximal de 1 million sur trois ans ;
- crédit-vendeur de 1 million remboursable in fine à quatre ans, subordonné à la dette bancaire.
Le total facial est identique. L’offre B comporte pourtant un risque de performance sur l’earn-out, un risque de crédit sur le prêt vendeur et un coût du temps plus élevé. Elle peut conserver un intérêt industriel ou fiscal propre, mais elle ne peut pas être comparée à l’offre A par la seule addition des montants nominaux.
L’analyse financière devrait établir un pont entre :
- le prix certain et disponible au closing ;
- la valeur actuelle des paiements fixes différés ;
- la valeur probabilisée et actualisée des compléments conditionnels ;
- les montants immobilisés ou exposés à garantie ;
- les risques de non-recouvrement et de subordination.
Cette lecture ne prétend pas remplacer le prix contractuel. Elle mesure la valeur économique, pour le vendeur, des différents droits à paiement reçus en contrepartie de ses titres ou de son fonds.
Conclusion : le meilleur prix n’est pas toujours le prix facial le plus élevé
La rédaction du prix n’est pas une formalité située après la valorisation. Elle transforme une estimation économique en droits et obligations exécutables. Une bonne méthode de valorisation peut être neutralisée par une mauvaise définition de l’EBE, de la dette nette ou du BFR. Un prix attractif peut perdre une partie de sa valeur lorsqu’il est fortement conditionnel, différé ou subordonné.
La formule la plus pertinente dépend de la nature de l’entreprise et de la transaction :
- une approche fonds plus situation nette peut convenir à certaines activités, sous réserve d’éliminer les doubles comptes ;
- un multiple d’EBE diminué de la dette nette offre une lecture financière robuste pour une société opérationnelle rentable, à condition de normaliser les agrégats ;
- la capitalisation du résultat net ou de la capacité bénéficiaire raisonne directement sur la valeur des titres, mais impose de ne pas déduire mécaniquement une seconde fois la dette ;
- l’actif net réévalué est particulièrement adapté aux sociétés patrimoniales ou fortement capitalistiques ;
- la DCF et les approches composites servent surtout à établir ou à recouper la valeur négociée, plus rarement à déterminer mécaniquement le prix au closing ;
- les comptes de réalisation privilégient la précision au closing ;
- la locked box privilégie la certitude du prix ;
- l’earn-out organise un partage du risque sur le futur ;
- le crédit-vendeur finance le prix mais expose le cédant à un risque de contrepartie.
Il n’existe donc pas de formule universelle. En revanche, une discipline demeure valable dans tous les cas : séparer la valeur d’entreprise, la valeur des titres, l’ajustement de prix et le paiement ; définir chaque agrégat ; simuler la clause ; puis faire travailler ensemble l’évaluateur, l’avocat et l’expert-comptable.
Le prix affiché est une information. La valeur réellement reçue ne peut être comprise qu’en lisant toute sa mécanique.