De la dégradation des finances publiques au coût du capital : comment la hausse de l’OAT et du spread français peut se transmettre au financement, aux transactions et à la valeur des entreprises
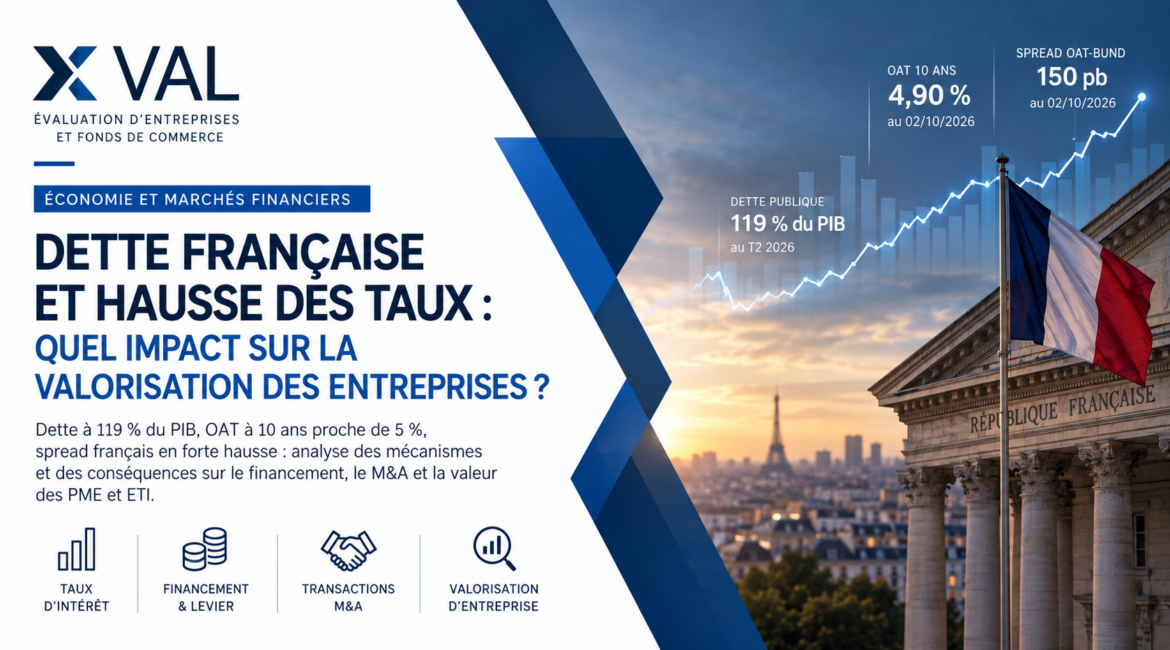
Au 30 juin 2026, la dette publique française atteint 3 595,5 milliards d’euros, soit 119,0 % du PIB. Six mois auparavant, elle représentait 115,6 % du PIB. Sur le seul premier semestre 2026, son encours a augmenté de 135,4 milliards d’euros. Insee
Ces chiffres ne constituent pourtant qu’une partie du sujet. Pour les entreprises et leurs actionnaires, la question qui devient progressivement déterminante n’est pas seulement celle du montant de la dette publique française, mais celle du prix auquel cette dette est désormais financée par les marchés.
La remontée des taux souverains observée en 2026 et, surtout, l’élargissement de l’écart de rendement entre la France et certains de ses voisins européens peuvent avoir des conséquences qui dépassent très largement le financement du budget de l’État. Le rendement des obligations souveraines intervient dans la construction du coût du capital ; les taux publics influencent les conditions auxquelles les banques et les entreprises se financent ; le coût de la dette conditionne la capacité d’endettement des acquéreurs ; et cette capacité de financement constitue elle-même l’un des déterminants des prix susceptibles d’être payés lors d’une acquisition.
Pour un évaluateur d’entreprise, la question devient donc particulièrement intéressante : une dégradation durable des conditions de financement de la France peut-elle finir par affecter la valeur des entreprises françaises non cotées ?
La réponse nécessite de distinguer plusieurs mécanismes. Une augmentation générale des taux longs européens n’a pas la même signification qu’une augmentation de la prime de risque spécifiquement demandée à la France. De même, une hausse du taux sans risque peut affecter directement les valorisations réalisées par actualisation des flux futurs, alors que le renchérissement de la dette agit davantage sur la capacité financière des acquéreurs et sur les conditions du marché des transactions.
Ces phénomènes sont désormais suffisamment documentés pour être analysés autrement que de manière théorique. La Banque de France, la Banque centrale européenne, la Banque des règlements internationaux, l’INSEE et Eurostat fournissent des données permettant de suivre la dette, les taux souverains et les conditions de financement. Des travaux académiques et institutionnels permettent également d’étudier la transmission de la politique monétaire et du coût de la dette aux acquisitions, au levier financier et aux prix des transactions.
L’enjeu de cette étude est donc de suivre toute la chaîne de transmission : de la dette publique française au taux de l’OAT, du taux souverain au coût du capital, du coût du capital au financement des entreprises et des acquisitions et, enfin, du financement à la valorisation des entreprises.
1. France : une dette publique qui approche désormais 120 % du PIB
1.1. Près de 3 600 milliards d’euros de dette publique
Les dernières données publiées par l’INSEE le 29 septembre 2026 donnent une photographie particulièrement nette de l’accélération récente.
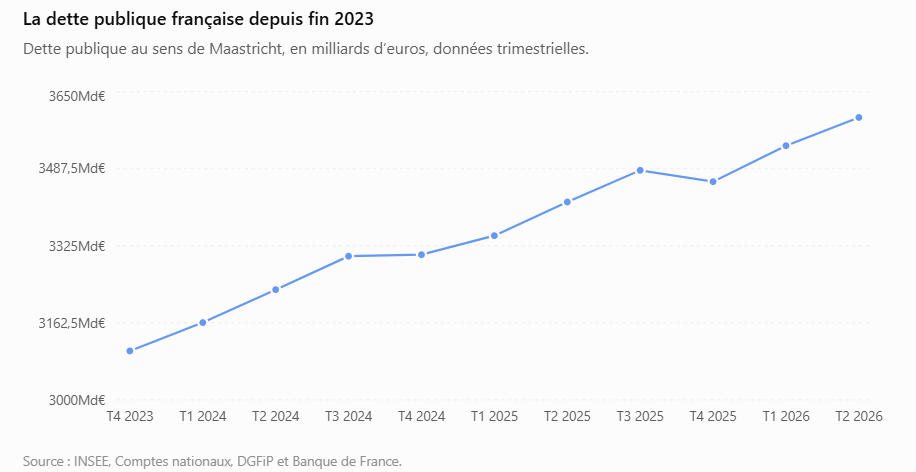
À la fin du deuxième trimestre 2026, la dette publique française au sens de Maastricht atteint exactement 3 595,5 milliards d’euros. Elle a augmenté de 59,6 milliards d’euros au cours du trimestre, après une progression de 75,8 milliards au premier trimestre. Insee
La France a donc accumulé 135,4 milliards d’euros de dette publique supplémentaire au cours des six premiers mois de 2026.
Cette progression est d’autant plus significative qu’elle intervient après une année 2025 durant laquelle l’endettement avait déjà fortement augmenté. Selon l’INSEE, la dette publique s’était accrue de 154,4 milliards d’euros en 2025. Elle était passée de 3 306,1 milliards fin 2024 à 3 460,5 milliards fin 2025. Insee
En dix-huit mois, entre le 31 décembre 2024 et le 30 juin 2026, l’encours de dette publique est ainsi passé de 3 306,1 à 3 595,5 milliards d’euros.
Cela représente une augmentation de 289,4 milliards d’euros, soit environ 8,8 % en dix-huit mois.
La série trimestrielle de l’INSEE permet de mesurer plus précisément encore cette évolution :
Source : INSEE, Comptes nationaux, DGFiP et Banque de France.
Cette évolution mérite néanmoins une précaution méthodologique. Une dette publique ne s’analyse pas uniquement en valeur absolue. Sa soutenabilité dépend notamment de sa relation avec le PIB, du déficit primaire, de la croissance nominale, du niveau des taux d’intérêt et de la maturité de la dette.
Or l’évolution rapportée au PIB est elle aussi défavorable.
La dette publique représentait 109,5 % du PIB fin 2023, 112,6 % fin 2024 et 115,7 % fin 2025 selon les dernières données annuelles de l’INSEE. Elle atteint 119,0 % du PIB au deuxième trimestre 2026. Insee
En deux ans et demi environ, le ratio a donc progressé de près de 10 points de PIB.
1.2. Une accélération particulièrement marquée depuis le début de 2026
Le rythme observé au premier semestre mérite une attention particulière.
Fin 2025, le ratio de dette s’établissait autour de 115,6-115,7 % du PIB selon les publications de l’INSEE. Au premier trimestre 2026, il est passé à 117,5 %, puis à 119,0 % au deuxième trimestre. Insee
Autrement dit, environ 3,4 points de PIB supplémentaires ont été enregistrés en seulement deux trimestres. L’analyse de la composition de cette augmentation montre également qu’elle provient principalement de l’État.
Au deuxième trimestre, la contribution de l’État à la dette publique augmente de 53,0 milliards d’euros. Elle avait déjà progressé de 66,3 milliards au premier trimestre. Sur les 135,4 milliards d’euros d’augmentation de la dette publique française durant le premier semestre, près de 120 milliards proviennent donc de l’État.
La structure de cette augmentation est elle-même instructive. Au deuxième trimestre, l’encours de titres négociables à long terme de l’État augmente de 36,9 milliards d’euros et celui des titres de court terme de 16,5 milliards. L’encours total de titres négociables de l’ensemble des administrations publiques atteint désormais 3 229 milliards d’euros.
Cette caractéristique est importante pour la suite de notre analyse : lorsqu’une part aussi importante de l’endettement public est financée sur les marchés, l’évolution des rendements obligataires devient un élément central du coût futur de la dette.
1.3. La dette nette augmente encore plus rapidement
Un autre indicateur mérite d’être observé : la dette publique nette.
La dette brute de Maastricht atteint 119,0 % du PIB au deuxième trimestre, mais l’INSEE relève parallèlement une diminution de 6,8 milliards d’euros de la trésorerie des administrations publiques. La dette nette augmente ainsi de 68,2 milliards sur le trimestre, davantage que les 59,6 milliards d’augmentation de la dette brute. Insee
Elle représente désormais 111,4 % du PIB, contre 109,7 % trois mois auparavant.
La dynamique est également visible sur une période plus longue. Fin 2024, la dette publique nette représentait 104,5 % du PIB. Elle atteignait 108,4 % fin 2025 puis 111,4 % au deuxième trimestre 2026. Insee
Il ne s’agit donc pas simplement d’une augmentation de dette compensée par une accumulation équivalente d’actifs financiers immédiatement mobilisables.
1.4. La France s’écarte progressivement de la moyenne européenne
La comparaison européenne apporte une deuxième dimension au phénomène.
Les dernières données harmonisées actuellement disponibles chez Eurostat portent sur le premier trimestre 2026. À cette date, la dette publique représente 88,9 % du PIB dans la zone euro, contre 117,6 % pour la France dans la série harmonisée européenne. European Commission
L’écart approche donc déjà 29 points de PIB.
La France n’est certes pas le pays le plus endetté de l’Union européenne. Au premier trimestre 2026, la Grèce affiche un ratio de 143,5 % du PIB et l’Italie 138,9 %. Mais la dynamique française est moins favorable que celle de plusieurs pays historiquement fortement endettés.
Sur un an, entre le premier trimestre 2025 et le premier trimestre 2026, le ratio français augmente de 4,0 points de PIB. Dans le même temps, celui de la Grèce diminue de 9,4 points, celui de Chypre de 7,4 points, celui de la Slovénie de 4,8 points, celui du Portugal de 3,9 points et celui de l’Espagne de 1,7 point. European Commission
Ce point est essentiel pour comprendre les marchés obligataires : les investisseurs ne regardent pas seulement le niveau absolu d’endettement. La trajectoire compte également.
Un pays présentant un niveau élevé mais une dette en diminution ne transmet pas nécessairement le même signal qu’un pays dont le ratio est inférieur mais continue à progresser.
Au premier trimestre 2026, Eurostat constate d’ailleurs que la France figure parmi les pays enregistrant les plus fortes augmentations annuelles du ratio d’endettement : +4,0 points, contre une progression de 1,7 point pour l’ensemble de la zone euro. European Commission
1.5. La divergence pourrait se poursuivre
Les projections de la Banque de France publiées en juin 2026 ne prévoient pas, à ce stade, de stabilisation rapide de la dette.
Dans son scénario central, et sous les hypothèses budgétaires retenues, la Banque de France estime que le déficit public atteindrait 5,2 % du PIB en 2026. Elle souligne également que la charge d’intérêts continuerait de progresser sous l’effet de la hausse des taux et de l’inflation. Banque de France
À l’horizon 2028, le ratio de dette française atteindrait environ 122 % du PIB.
La comparaison avec la zone euro est particulièrement significative : la Banque de France retient un ratio d’environ 90 % du PIB pour la zone euro à la même échéance. Banque de France
Cela représenterait un écart de l’ordre de 32 points de PIB.
Il ne s’agit évidemment pas d’une prévision certaine. Les projections dépendent de la croissance, de l’inflation, des décisions budgétaires et de nombreux paramètres macroéconomiques. Mais elles montrent que, dans le scénario actuellement retenu par la Banque de France, la divergence française ne se résorberait pas spontanément.
1.6. Pourquoi cette évolution intéresse-t-elle un évaluateur d’entreprise ?
À première vue, les finances publiques et la valorisation d’une PME peuvent sembler relever de deux univers différents.
En réalité, elles communiquent par le marché du capital.
Une entreprise n’est pas valorisée indépendamment du prix de l’argent disponible dans l’économie. Un investisseur compare le rendement qu’il espère obtenir d’une entreprise avec celui d’autres actifs. Un acquéreur doit financer une partie de son acquisition. Une banque doit elle-même intégrer son coût de refinancement et le niveau du risque. Un fonds d’investissement arbitre entre le rendement attendu d’une opération, le prix d’acquisition et le coût du levier financier.
La dette souveraine constitue également une référence fondamentale dans la construction des taux d’actualisation. Dans une approche DCF, le coût des fonds propres est généralement déterminé à partir d’un taux réputé sans risque auquel viennent s’ajouter différentes primes de risque. Le coût de la dette intervient parallèlement dans le WACC.
Le sujet n’est donc pas de soutenir qu’une augmentation de la dette publique entraîne mécaniquement une diminution de la valeur des entreprises. Une telle conclusion serait beaucoup trop rapide.
La question est de déterminer à partir de quel moment la dégradation des finances publiques influence le rendement demandé par les investisseurs sur la dette française, puis de comprendre comment cette modification du prix du risque peut se transmettre aux entreprises.
Et c’est précisément ce qui rend la situation de 2026 particulièrement intéressante : depuis le printemps, la discussion ne porte plus seulement sur l’augmentation du stock de dette française. Elle porte de plus en plus sur le taux auquel les investisseurs acceptent de la financer et sur l’écart de rendement qu’ils exigent désormais par rapport à d’autres États européens.
La partie suivante sera donc consacrée à ce changement de régime : l’évolution de l’OAT française à 10 ans depuis le printemps 2026, la remontée vers 5 % observée à la rentrée et, surtout, l’élargissement du spread entre la France et l’Allemagne. C’est à partir de ce spread que l’on peut commencer à isoler ce qui relève d’une hausse générale des taux européens de ce qui correspond à une prime de risque spécifiquement attachée à la France.
2. Depuis le printemps 2026, le problème n’est plus seulement la dette mais son coût
L’accélération de la dette française constitue la première partie du problème. La seconde est plus récente et, pour la valorisation des entreprises, probablement plus directement importante : les investisseurs demandent désormais un rendement sensiblement plus élevé pour détenir la dette française.
Deux phénomènes doivent cependant être distingués. Depuis le printemps 2026, les taux longs ont augmenté dans de nombreuses économies développées. Une partie de la hausse de l’OAT française relève donc d’un mouvement général des marchés obligataires. Mais depuis la rentrée, un second phénomène s’est ajouté : l’écart entre les taux français et allemands s’est fortement creusé.
C’est cette seconde composante qui mérite une attention particulière, car elle permet d’isoler, au moins partiellement, la prime supplémentaire désormais demandée par le marché pour porter le risque souverain français.
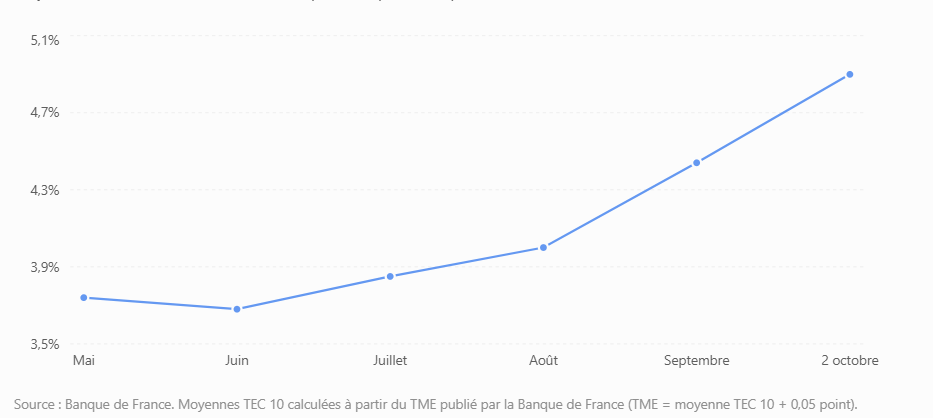
2.1. Le taux français à dix ans est passé de 3,75 % en juin à près de 4,90 % début octobre
Dans son Rapport sur la stabilité financière publié le 24 juin 2026, la Banque de France constatait déjà une remontée des taux longs. Le rendement de la dette souveraine française à dix ans atteignait 3,75 % au 12 juin, soit une hausse de plus de 40 points de base depuis le début de la guerre en Iran le 28 février. Banque de France
À ce stade, toutefois, la Banque de France ne constatait pas de dégradation importante de la prime de risque propre à la France. Sur la même période, le spread entre l’OAT française et le Bund allemand à dix ans n’avait augmenté que de 8 points de base. L’institution expliquait notamment cette relative stabilité par une demande toujours importante pour la dette souveraine française. Banque de France
La situation s’est ensuite sensiblement modifiée.
Les séries officielles de la Banque de France permettent de suivre très précisément cette accélération. Le TEC 10, qui représente le taux de rendement actuariel d’une valeur du Trésor fictive de maturité constante de dix ans, s’établissait à 4,067 % le 27 août, 4,194 % le 1er septembre, 4,324 % le 10 septembre, 4,408 % le 11 septembre et 4,523 % le 15 septembre. ACPR
Le mouvement s’est encore accéléré à la fin du mois. Le TEC 10 atteint 4,724 % le 28 septembre, 4,751 % le 30 septembre, puis 4,903 % le 1er octobre et 4,899 % le 2 octobre. Banque de France
Entre le niveau constaté par la Banque de France le 12 juin et celui du 2 octobre, la hausse atteint donc environ 115 points de base en moins de quatre mois.
Et si l’on prend comme référence la moyenne de mai, le changement est encore plus visible. Le TME publié par la Banque de France correspond à la moyenne mensuelle du TEC 10 augmentée de 0,05 point. On peut donc retrouver une moyenne du TEC 10 d’environ 3,74 % en mai, 3,68 % en juin, 3,85 % en juillet, 4,00 % en août et 4,44 % en septembre. Banque de France
Autrement dit, le taux souverain français à dix ans a gagné environ 70 points de base entre sa moyenne de mai et celle de septembre, avant de gagner encore près de 46 points de base entre la moyenne de septembre et le niveau observé le 2 octobre.
La forte remontée du taux français à 10 ans en 2026
Moyenne mensuelle du TEC 10 de mai à septembre, puis taux quotidien au 2 octobre 2026.
Source : Banque de France. Moyennes TEC 10 calculées à partir du TME publié par la Banque de France (TME = moyenne TEC 10 + 0,05 point).
La vitesse du mouvement est importante. Un taux proche de 4,90 % n’a évidemment pas la même signification économique qu’un taux proche de 3,70 %, notamment lorsque cette évolution concerne l’actif qui sert de référence à une grande partie de la construction des taux de rendement dans l’économie.
2.2. La remontée ne concerne pas uniquement l’échéance à dix ans
La courbe publiée par la Banque de France au 2 octobre montre que la tension est présente sur une grande partie des maturités.
Le TEC 1 an s’établit à 3,366 %, le TEC 2 ans à 3,688 %, le TEC 5 ans à 4,213 %, le TEC 7 ans à 4,540 %, le TEC 10 ans à 4,899 %, le TEC 15 ans à 5,209 %, le TEC 20 ans à 5,361 % et le TEC 30 ans à 5,494 %. Banque de France
Le franchissement de 5 % sur les maturités longues est significatif. Il indique que la hausse ne se limite pas à l’anticipation de quelques décisions de politique monétaire à court terme : le marché exige également une rémunération élevée pour immobiliser des capitaux à longue échéance.
La comparaison entre les différentes maturités fait également apparaître une courbe fortement ascendante. Au 2 octobre, l’écart entre le TEC 2 ans et le TEC 10 ans est d’environ 121 points de base, et celui entre le TEC 2 ans et le TEC 30 ans approche 181 points de base. Banque de France
Cette configuration peut refléter plusieurs composantes : anticipations de taux futurs, inflation anticipée, incertitude, offre de titres à absorber et prime de terme demandée pour supporter le risque d’une obligation de longue maturité.
Il serait en revanche excessif d’attribuer toute cette pente au seul risque budgétaire français. Pour identifier ce dernier, la comparaison avec les autres souverains européens devient indispensable.
3. Le spread OAT-Bund : la prime française s’est brutalement écartée à la rentrée
3.1. Pourquoi comparer la France à l’Allemagne ?
Le rendement absolu de l’OAT française ne permet pas, à lui seul, de mesurer la perception du risque spécifique de la France.
Si la BCE relève ses taux ou si les investisseurs exigent davantage de rendement sur l’ensemble des obligations européennes, les taux français peuvent augmenter alors même que la perception relative de la France reste inchangée.
C’est pourquoi les marchés suivent très attentivement le spread entre l’OAT française et le Bund allemand de même maturité.
Le principe est simple. Si une obligation française à dix ans rapporte 4,90 % et qu’une obligation allemande comparable rapporte, par exemple, 3,40 %, l’écart est de 1,50 point de pourcentage, soit 150 points de base.
Cet écart ne constitue pas une mesure parfaite et exhaustive du « risque France ». Il dépend également de la liquidité des marchés, de la rareté relative des titres allemands, de la structure des investisseurs, des anticipations et d’autres facteurs techniques. Mais il constitue l’un des indicateurs de marché les plus suivis pour apprécier la rémunération supplémentaire demandée à la France relativement à l’Allemagne.
3.2. En juin, la Banque de France constatait encore une relative stabilité
La photographie prise par la Banque de France au mois de juin est particulièrement intéressante rétrospectivement.
Malgré une hausse de plus de 40 points de base du taux français à dix ans depuis fin février, le spread OAT-Bund n’avait alors progressé que de 8 points de base. La Banque de France parlait explicitement de « stabilité de la prime de risque française » et l’associait notamment au maintien d’une forte demande pour la dette française. Banque de France
L’institution ajoutait toutefois immédiatement une réserve : cette demande devait absorber la hausse des besoins de financement de l’État.
Elle avertissait également qu’en l’absence de réduction du déficit budgétaire à 5 % du PIB ou moins, certains facteurs de soutien à la dette souveraine française pourraient s’éroder, avec notamment le risque de nouvelles dégradations de notation, d’une volatilité accrue et d’une moindre liquidité du marché. Banque de France
Quelques mois plus tard, le marché présente précisément une configuration beaucoup plus tendue.
3.3. Le spread atteint environ 150 points de base début octobre
Au 1er octobre, Reuters mesurait déjà un spread entre les obligations françaises et allemandes à dix ans de 132,86 points de base, au plus haut depuis la crise de la dette souveraine européenne de 2012. Reuters
Le 2 octobre, le mouvement s’est encore amplifié. Reuters rapporte un spread proche de 150 points de base, là encore sur des niveaux qui n’avaient plus été observés depuis la crise de la zone euro. Reuters
L’ordre de grandeur mérite d’être traduit.
150 points de base correspondent à 1,50 point de taux d’intérêt.
Il ne s’agit donc plus de quelques centièmes de point de différence entre deux signatures souveraines de la zone euro. Le marché demande désormais une rémunération supplémentaire de l’ordre de 1,5 point par an pour une exposition à dix ans à la France plutôt qu’à l’Allemagne.
Ce mouvement est d’autant plus notable que, quelques mois auparavant, la Banque de France considérait encore que la hausse des taux français provenait principalement du mouvement général des taux européens plutôt que d’une hausse importante de la prime française. Banque de France
C’est probablement le changement le plus important intervenu depuis le printemps pour notre analyse.
Au premier semestre, la France subissait essentiellement une hausse du prix de l’argent commune à une grande partie de l’Europe.
À la rentrée, une composante spécifiquement française s’est ajoutée avec beaucoup plus de force.
3.4. Le CDS français confirme la réévaluation du risque
Un deuxième indicateur de marché va dans le même sens : le credit default swap souverain.
Un CDS peut être schématiquement assimilé au prix demandé pour se protéger contre un événement de crédit affectant un émetteur. Il ne doit pas être interprété comme une probabilité directe de défaut, mais son évolution apporte une information complémentaire sur le prix auquel le marché évalue le risque de crédit.
Selon les données de marché rapportées par Reuters le 2 octobre, le CDS souverain français à cinq ans atteint environ 87 points de base, son niveau le plus élevé depuis le début de l’année 2013. Reuters
La simultanéité de l’élargissement du spread OAT-Bund et de la hausse du CDS renforce l’idée d’une réévaluation du risque français par les marchés, même si chacun de ces instruments possède ses propres déterminants techniques.
Il faut néanmoins conserver une distinction essentielle : une augmentation de la prime de risque n’équivaut pas à une anticipation de défaut de la France. Elle signifie que les investisseurs demandent davantage de rémunération ou paient davantage pour se couvrir face à un ensemble de risques perçus comme plus élevés.
3.5. Un mouvement européen, mais une sous-performance française spécifique
La France n’évolue pas dans un environnement isolé.
Les marchés obligataires mondiaux connaissent eux-mêmes une forte tension en 2026. Les taux américains ont fortement progressé, les taux britanniques et japonais ont également atteint des niveaux élevés et les anticipations concernant la politique monétaire européenne se sont durcies dans un environnement marqué notamment par de nouvelles tensions inflationnistes. Reuters relève ainsi au début d’octobre un mouvement mondial de hausse des rendements obligataires. Reuters
La zone euro est elle-même confrontée à une remontée de l’inflation. Eurostat estimait l’inflation annuelle à 3,8 % en septembre 2026, contre 3,2 % en août, selon les données rapportées le 2 octobre. Cette évolution contribue à maintenir des anticipations de politique monétaire restrictive. Reuters
Il serait donc incorrect de présenter la totalité de la hausse de l’OAT française comme une conséquence de la seule situation budgétaire nationale.
C’est précisément pour cette raison que le spread avec l’Allemagne est aussi instructif.
Lorsque les taux allemands et français augmentent simultanément, nous observons principalement un mouvement du prix de l’argent en Europe. Lorsque le taux français augmente davantage que le taux allemand et que le spread s’élargit, une prime relative supplémentaire apparaît.
Les deux phénomènes se cumulent aujourd’hui.
Pour une entreprise française, cette distinction est importante. Une hausse générale des taux européens renchérit le coût du capital pour l’ensemble des entreprises de la zone. Une prime française durablement plus élevée pourrait, si elle se transmet aux banques, aux obligations corporate et aux conditions de crédit, ajouter un second niveau de renchérissement.
4. Du risque souverain au financement des entreprises : existe-t-il réellement une transmission ?
Constater que l’État français emprunte plus cher ne suffit pas à démontrer qu’une PME française empruntera immédiatement 150 points de base plus cher.
La transmission n’est ni instantanée, ni uniforme, ni nécessairement proportionnelle. Elle est néanmoins économiquement documentée.
Les banques détiennent des actifs souverains, se refinancent sur les marchés et déterminent leurs conditions de crédit en fonction de leur propre coût de financement, des taux monétaires, du risque de crédit de leurs clients et des exigences de fonds propres. Les grandes entreprises émettant directement des obligations doivent, de leur côté, proposer un rendement suffisamment attractif relativement aux autres actifs disponibles.
Lorsque le rendement offert par un actif souverain augmente, la rémunération exigée sur un actif d’entreprise plus risqué ne peut donc pas être considérée indépendamment de ce nouveau point de référence.
La Banque des règlements internationaux a consacré plusieurs travaux à ces interactions entre dette souveraine et conditions financières privées. Ses travaux de 2026 sur les niveaux élevés de dette publique soulignent notamment qu’une réévaluation du risque budgétaire peut provoquer une augmentation des spreads et des primes de terme et se transmettre aux conditions financières du secteur privé, notamment par le canal bancaire.
Ce mécanisme est particulièrement important pour les PME et ETI non cotées, dont l’accès au financement repose très majoritairement sur les banques et, dans les opérations de transmission, sur les financements d’acquisition.
Il faut donc distinguer au moins trois étages.
Le premier est le taux de référence. Lorsque les taux sans risque ou quasi sans risque augmentent, le plancher économique à partir duquel les autres financements sont construits augmente.
Le deuxième est la prime de crédit. Une banque ou un investisseur ajoute une rémunération correspondant au risque spécifique de l’emprunteur, à la maturité, aux garanties, à la liquidité et à la structure de l’opération.
Le troisième est la quantité de dette que le prêteur accepte de fournir. C’est probablement ce dernier élément qui devient le plus intéressant pour l’analyse des valorisations.
Car le problème d’un acquéreur n’est pas uniquement de savoir si sa dette lui coûte 4 %, 5 % ou 6 %.
Il doit également déterminer combien il peut emprunter tout en conservant un niveau de couverture de la dette acceptable. Et lorsque les intérêts absorbent une part croissante des cash-flows disponibles, la capacité maximale d’endettement diminue.
5. Hausse des taux et M&A : ce que montrent réellement les études
Le lien entre hausse des taux et valorisation ne relève pas uniquement de la théorie financière. Il existe désormais une littérature empirique importante permettant d’observer ce qui se passe effectivement lorsque les conditions de financement se durcissent.
Pour les entreprises non cotées, les travaux sur le private equity sont particulièrement intéressants. Les opérations de capital-investissement constituent en effet un terrain d’observation privilégié : les prix d’acquisition sont négociés, les transactions utilisent fréquemment de la dette et les investisseurs raisonnent explicitement en termes de rendement attendu, de levier et de valeur de sortie.
Une étude publiée en janvier 2026 par la Banque des règlements internationaux apporte sur ce sujet des résultats particulièrement intéressants.
5.1. Une étude de la BRI portant sur environ 55 000 transactions
Les économistes Fernando Avalos et Boris Hofmann, de la Banque des règlements internationaux, et José María Serena, de la Banco de España, ont étudié la transmission de la politique monétaire aux acquisitions réalisées par les fonds de private equity.
Leur travail, publié sous la forme du Working Paper n°1326 de la BRI, porte sur environ 55 000 transactions réalisées entre 2000 et 2020. Les auteurs cherchent précisément à mesurer l’effet des chocs de politique monétaire sur trois variables : le volume des acquisitions, le recours au levier et le prix des transactions. Bank for International Settlements
Le résultat est particulièrement intéressant pour notre analyse.
Les auteurs constatent qu’un resserrement monétaire affectant la partie courte de la courbe des taux réduit l’activité du private equity. Il entraîne simultanément une diminution du volume des transactions, du recours au levier et du prix des acquisitions. Bank for International Settlements
L’intérêt de l’étude est surtout qu’elle identifie deux mécanismes distincts.
Le premier est un canal du crédit. Lorsque la politique monétaire se durcit, le coût et la disponibilité de la dette évoluent. Cela affecte la possibilité de financer les acquisitions et le niveau de levier utilisé dans les transactions.
Le second est un canal de valorisation. La hausse des taux modifie les taux d’actualisation et la valeur actuelle des gains futurs attendus par l’investisseur. Ce canal semble, selon les auteurs, jouer un rôle prédominant dans la transmission aux prix des transactions. Bank for International Settlements
Cette distinction est fondamentale pour comprendre ce qui peut se produire sur le marché français.
Une hausse des taux ne pèse donc pas uniquement sur une valorisation parce qu’elle augmente mécaniquement le WACC d’un DCF. Elle peut également modifier les conditions dans lesquelles les acquéreurs financent leurs opérations et, par conséquent, les prix qu’ils sont économiquement capables de proposer.
5.2. Moins de levier signifie potentiellement un prix d’acquisition moins élevé
Le mécanisme peut être illustré assez simplement.
Prenons une entreprise générant 1 million d’euros d’EBITDA. Un acquéreur envisage de l’acheter pour 7 millions d’euros, soit 7 fois l’EBITDA.
Dans un environnement de crédit favorable, imaginons qu’il puisse financer 4 millions d’euros par dette et apporter 3 millions d’euros de fonds propres.
Si les conditions de financement se durcissent et que les prêteurs n’acceptent plus que 3 millions d’euros de dette, l’acquéreur doit désormais apporter 4 millions d’euros de fonds propres pour payer le même prix.
Le rendement attendu de ses fonds propres diminue donc, toutes choses égales par ailleurs.
Il dispose alors de plusieurs possibilités : accepter un rendement inférieur, augmenter fortement la performance opérationnelle future de l’entreprise, trouver une autre structure de financement ou réduire le prix proposé au vendeur.
Ce mécanisme est ancien et bien documenté.
Une étude publiée en 2013 dans le Journal of Finance par Ulf Axelson, Tim Jenkinson, Per Strömberg et Michael Weisbach avait déjà analysé les déterminants du levier et des prix dans les buyouts. Les chercheurs constatent que les conditions du marché de la dette expliquent une part importante des variations du levier utilisé dans les opérations. Lorsque la prime de risque sur les leveraged loans augmente, le levier des buyouts diminue. Wiley Online Library
Plus intéressant encore pour la valorisation, les auteurs constatent que la disponibilité du levier est associée au prix payé : les multiples d’acquisition des buyouts sont fortement négativement liés aux taux d’intérêt pratiqués sur les leveraged loans, y compris après contrôle des valorisations observées sur les marchés cotés. Wiley Online Library
Autrement dit, la relation entre crédit abondant, levier important et multiples d’acquisition élevés n’est pas seulement intuitive. Elle a été observée empiriquement sur les transactions.
5.3. L’effet ne concerne pas seulement le private equity
Il serait toutefois excessif de réduire ce mécanisme aux seuls LBO.
Un industriel qui réalise une acquisition peut lui aussi financer une partie du prix par dette. Une personne physique reprenant une PME peut créer une holding d’acquisition et utiliser les dividendes futurs de la cible pour assurer le service de cette dette. Un management buy-out repose également très souvent sur la capacité de la société acquise à générer suffisamment de cash-flow pour rembourser le financement.
Dans chacune de ces configurations, la question fondamentale reste identique : quelle quantité de dette les cash-flows de l’entreprise permettent-ils de supporter ?
Une hausse du taux d’intérêt agit alors directement sur le service de la dette.
Prenons volontairement une illustration simplifiée. Une dette de 3 millions d’euros rémunérée à 3 % représente 90 000 euros d’intérêts annuels avant prise en compte de l’amortissement du principal. À 5 %, les intérêts passent à 150 000 euros. À 7 %, ils atteignent 210 000 euros.
Pour une société générant 150 000 ou 200 000 euros d’EBITDA, la différence n’est plus marginale.
Et les intérêts ne constituent qu’une partie de l’équation : il faut également rembourser le principal, financer le BFR, maintenir les investissements nécessaires à l’activité et conserver une marge de sécurité suffisante.
Le montant maximal de dette qu’un acquéreur peut raisonnablement supporter finit donc par diminuer lorsque le coût de cette dette augmente fortement.
5.4. Le nombre d’acquéreurs potentiels peut également diminuer
C’est ici qu’apparaît un deuxième effet, particulièrement important pour la valorisation des PME.
La valeur d’une entreprise ne dépend pas uniquement de ses caractéristiques intrinsèques. Le prix susceptible d’être obtenu lors d’une cession dépend également de la profondeur du marché des acquéreurs.
Dans un environnement de financement abondant, plusieurs catégories d’acheteurs peuvent entrer en concurrence : industriels disposant de trésorerie, fonds de private equity, family offices, repreneurs individuels, managers ou concurrents utilisant de la dette bancaire.
Lorsque les conditions de financement se durcissent, certains acquéreurs peuvent conserver toute leur capacité d’intervention. C’est notamment le cas d’acteurs disposant d’importantes liquidités ou d’un bilan peu endetté.
D’autres deviennent beaucoup plus contraints.
Pour une opération fortement dépendante du financement bancaire, une augmentation du coût de la dette combinée à une diminution du levier disponible peut rendre impossible le financement du prix demandé.
Cela ne signifie pas qu’une hausse des taux entraîne automatiquement une diminution du nombre d’acquéreurs pour chaque PME. Une entreprise exceptionnelle, fortement rentable, disposant de revenus récurrents et présentant des synergies stratégiques importantes peut continuer à susciter une forte concurrence.
Mais toutes choses égales par ailleurs, la contraction de la capacité de financement de certaines catégories d’acquéreurs réduit la profondeur financière du marché.
Or la concurrence entre acquéreurs constitue elle-même un déterminant du prix.
5.5. Les données de 2026 commencent déjà à montrer l’effet du coût du financement sur le M&A
Le phénomène n’est pas uniquement historique.
Les dernières données disponibles au troisième trimestre 2026 montrent à quel point le marché des transactions reste sensible aux conditions financières.
Selon les données LSEG rapportées par Reuters le 1er octobre, le montant mondial des opérations de M&A est tombé à 993 milliards de dollars au troisième trimestre 2026, soit une diminution de 41 % par rapport au trimestre précédent et le premier trimestre sous 1 000 milliards de dollars depuis le deuxième trimestre 2025. La hausse du coût du financement figure parmi les facteurs avancés pour expliquer ce ralentissement. Reuters
Cette donnée doit cependant être interprétée avec prudence. Le marché mondial du M&A reste soutenu sur l’ensemble de l’année : le montant cumulé des opérations réalisées depuis janvier est encore supérieur de 28 % à celui observé sur la même période de 2025. Les investissements technologiques et liés à l’intelligence artificielle ont notamment alimenté plusieurs opérations importantes. Reuters
Les taux constituent un déterminant important du marché des acquisitions, mais ils n’en constituent évidemment pas l’unique déterminant. Croissance économique, résultats des entreprises, confiance, disponibilité du capital, besoins de consolidation sectorielle, innovations technologiques et opérations stratégiques peuvent compenser ou amplifier leur effet.
5.6. Les taux modifient également l’équation de rendement du private equity
Pour un fonds d’investissement, le prix d’entrée n’est pas déterminé indépendamment du rendement attendu à la sortie.
Schématiquement, la performance d’un investissement en private equity provient de plusieurs moteurs : croissance de l’EBITDA, remboursement de la dette grâce aux cash-flows générés par l’entreprise et évolution du multiple entre l’entrée et la sortie.
Pendant les périodes caractérisées par une dette peu coûteuse et abondante, l’investisseur pouvait financer une part importante du prix par dette et bénéficier éventuellement d’une progression des multiples.
Lorsque le coût de la dette augmente et que le levier diminue, une part plus importante du rendement doit provenir de la performance opérationnelle de l’entreprise.
Bain & Company a consacré une partie importante de son Global Private Equity Report 2026 à cette nouvelle équation économique. L’analyse de Bain montre notamment qu’une opération qui pouvait autrefois atteindre un rendement de 2,5 fois la mise avec une croissance annuelle relativement modérée de l’EBITDA doit désormais s’appuyer sur une création de valeur opérationnelle beaucoup plus importante lorsque le financement est plus cher, le levier plus faible et que l’expansion des multiples ne peut plus être considérée comme acquise.
L’idée sous-jacente est essentielle pour un vendeur d’entreprise : si l’acquéreur ne peut plus compter autant sur le levier financier ou sur une hausse future du multiple, il devient mécaniquement plus exigeant sur le prix d’entrée et sur la capacité de l’entreprise à faire croître son EBITDA.
6. Hausse des taux et valorisation : l’effet ne passe pas seulement par le financement
Le canal du financement est particulièrement intuitif dans le cadre d’une acquisition. Mais il existe parallèlement un deuxième mécanisme, qui concerne directement les méthodes de valorisation.
Un actif vaut économiquement les flux futurs qu’il est susceptible de générer, ramenés à leur valeur actuelle en tenant compte du temps et du risque.
Lorsque le rendement exigé par les investisseurs augmente, la valeur actuelle d’un même flux futur diminue.
C’est le principe fondamental sur lequel repose notamment la méthode DCF.
6.1. Le taux sans risque constitue l’un des points de départ du coût du capital
Dans une valorisation par actualisation des flux de trésorerie, le taux d’actualisation doit refléter le rendement exigé par les apporteurs de capitaux.
Pour les fonds propres, les approches fondées sur le CAPM partent généralement d’un taux sans risque auquel est ajoutée une prime correspondant au risque du marché actions, ajustée notamment par le bêta.
Pour la dette, le coût dépend notamment du taux de référence et du spread de crédit propre à l’entreprise. Ces deux composantes sont ensuite pondérées dans le WACC en fonction de la structure financière retenue.
Une étude particulièrement récente publiée en février 2026 par le National Bureau of Economic Research illustre précisément cette difficulté. Niels Joachim Gormsen et Eben Lazarus y analysent le lien entre taux d’intérêt et valorisation des actions en distinguant les différentes causes susceptibles de provoquer une variation des taux réels. NBER
Leur conclusion est intéressante : la relation brute entre taux réels et valorisations apparaît relativement faible si l’on ne tient pas compte de la cause du mouvement de taux.
Pourquoi ?
Parce qu’une hausse des taux peut avoir plusieurs origines.
Si les taux augmentent parce que les perspectives de croissance économique s’améliorent fortement, les entreprises peuvent simultanément anticiper des résultats futurs plus élevés. L’effet négatif du taux d’actualisation peut alors être partiellement ou totalement compensé par l’amélioration des cash-flows attendus.
À l’inverse, une hausse provenant essentiellement d’une augmentation du taux d’actualisation exigé par les investisseurs n’est pas accompagnée du même effet positif sur les résultats futurs.
Les auteurs décomposent ainsi les mouvements de taux réels entre facteurs liés à la croissance attendue, au risque et à ce qu’ils qualifient de composante de « pure discounting ». Ils trouvent une relation beaucoup plus forte entre cette dernière composante et les valorisations. Dans leur analyse internationale, elle expliquerait une part très importante des variations transnationales de valorisation observées depuis 1990. NBER
La nature de la hausse des taux compte autant que son amplitude.
6.2. Une hausse liée à la prime de risque française n’a pas la même signification qu’une hausse liée à la croissance
Cette distinction prend une importance particulière dans la situation française actuelle.
Une hausse des taux résultant d’une forte croissance économique peut s’accompagner d’une progression des revenus, des marges et des cash-flows des entreprises.
Une hausse résultant d’une augmentation de l’inflation peut produire des effets beaucoup plus contrastés selon la capacité des entreprises à répercuter leurs coûts dans leurs prix.
Enfin, une hausse résultant d’une augmentation de la prime de risque souveraine n’améliore pas, par elle-même, les perspectives opérationnelles des entreprises.
C’est pourquoi l’élargissement du spread OAT-Bund observé depuis la rentrée mérite davantage d’attention qu’une simple hausse parallèle de tous les taux européens.
Si une partie croissante du rendement français correspond à une prime de risque spécifiquement attachée à la France, elle peut constituer un durcissement des conditions financières sans contrepartie automatique sous forme de croissance supplémentaire des cash-flows des entreprises.
Pour l’évaluateur, la question n’est donc pas seulement : « Quel est le taux sans risque à la date de valorisation ? »
6.3. Plus les cash-flows sont éloignés, plus la sensibilité aux taux est importante
L’effet du taux d’actualisation dépend également de la temporalité des cash-flows.
Un euro encaissé dans un an est relativement peu sensible à une variation modérée du taux d’actualisation.
Un euro attendu dans dix ou quinze ans l’est beaucoup plus.
C’est l’une des raisons pour lesquelles les entreprises dont la valeur repose essentiellement sur des perspectives de croissance éloignées peuvent être particulièrement sensibles à une remontée des taux.
À l’inverse, une entreprise mature générant immédiatement des cash-flows importants peut présenter une duration économique plus courte.
Cette logique explique une partie de la sensibilité historique des valeurs technologiques ou de croissance aux mouvements de taux, mais elle s’applique également aux sociétés non cotées.
Une start-up dont la rentabilité significative n’est attendue que dans plusieurs années ne présente pas le même profil de sensibilité qu’une PME industrielle mature générant immédiatement un free cash-flow important.
6.4. La valeur terminale constitue souvent le principal point de sensibilité d’un DCF
Le phénomène est particulièrement visible dans la valeur terminale.
Dans de nombreuses valorisations d’entreprises matures, la valeur terminale représente une proportion importante de la valeur d’entreprise obtenue par DCF.
Or celle-ci est extrêmement sensible à l’écart entre le taux d’actualisation et le taux de croissance à l’infini.
Une hausse du WACC peut donc produire un effet significatif même lorsque les prévisions opérationnelles de l’entreprise restent strictement identiques.
C’est pourquoi une valorisation réalisée dans un environnement de taux très faibles ne peut pas nécessairement être transposée plusieurs années plus tard en conservant les mêmes paramètres financiers.
La date de valorisation retrouve ici toute son importance.
Une valeur n’existe pas indépendamment des conditions économiques et financières observables à cette date.
7. Le risque d’un double effet : baisse du prix finançable et hausse du taux d’actualisation
En résumé, la hausse des taux peut agir simultanément des deux côtés du marché. Du côté de la valeur intrinsèque, elle peut augmenter le taux d’actualisation appliqué aux cash-flows futurs.
Du côté de l’acquéreur, elle peut augmenter le coût de la dette, diminuer le levier mobilisable et accroître le montant de fonds propres nécessaire pour financer une acquisition.
Les deux phénomènes peuvent donc se cumuler.
Un troisième peut même s’y ajouter : si les conditions économiques se dégradent parallèlement, les prévisions d’EBITDA ou de cash-flow peuvent elles-mêmes être révisées à la baisse.
Pour une entreprise valorisée selon un multiple d’EBITDA, l’équation devient alors particulièrement importante.
La valeur d’entreprise résulte du produit d’un indicateur opérationnel et d’un multiple. Une détérioration simultanée de ces deux variables produit un effet multiplicatif.
Une étude académique publiée fin 2025 dans l’International Review of Economics & Finance aboutit d’ailleurs à une conclusion convergente sur les marchés du private equity : les faibles taux et l’abondance de capitaux non investis favorisent les environnements transactionnels compétitifs, tandis que le resserrement monétaire, le ralentissement de la croissance et le durcissement du crédit contraignent l’activité. L’étude identifie également une relation de long terme entre valorisations de sortie, spreads de crédit, structure de la courbe des taux et conditions financières générales. ScienceDirect
La littérature ancienne et récente converge donc sur un point : le prix auquel une entreprise peut être cédée n’est pas indépendant du prix auquel son acquisition peut être financée.
8. Les PME françaises sont-elles déjà touchées par le durcissement des conditions financières ?
Après avoir établi les mécanismes théoriques et empiriques reliant taux d’intérêt, financement et prix des acquisitions, il faut revenir à la situation concrète des entreprises françaises.
À ce stade, les données ne permettent pas de parler d’un assèchement général du crédit. Le financement bancaire reste disponible et les encours continuent de progresser. En revanche, plusieurs indicateurs publiés par la Banque de France et la BCE montrent depuis le printemps 2026 un renversement assez net sur le prix du crédit.
Un marché du crédit peut continuer à fonctionner tout en devenant progressivement moins favorable aux valorisations : il suffit que la dette soit plus chère, que les prêteurs deviennent plus sélectifs ou que le montant finançable relativement aux cash-flows diminue.
8.1. Le crédit reste disponible, mais son prix recommence à augmenter
En juillet 2026, l’encours des crédits bancaires aux sociétés non financières françaises progresse encore de 3,5 % sur un an. Les crédits à l’investissement augmentent même de 4,6 %. Il n’existe donc, à cette date, aucun élément permettant de parler d’un credit crunch généralisé en France. Banque de France
La situation est cependant différente lorsqu’on observe le coût des nouveaux financements.
Selon la Banque de France, le coût moyen des nouveaux financements accordés aux sociétés non financières est passé de 3,56 % en mai à 3,64 % en juin puis 3,76 % en juillet 2026. Pour les seuls crédits bancaires, le taux atteint 3,75 % en juillet. Sur les financements de marché, il atteint 3,78 %. Banque de France
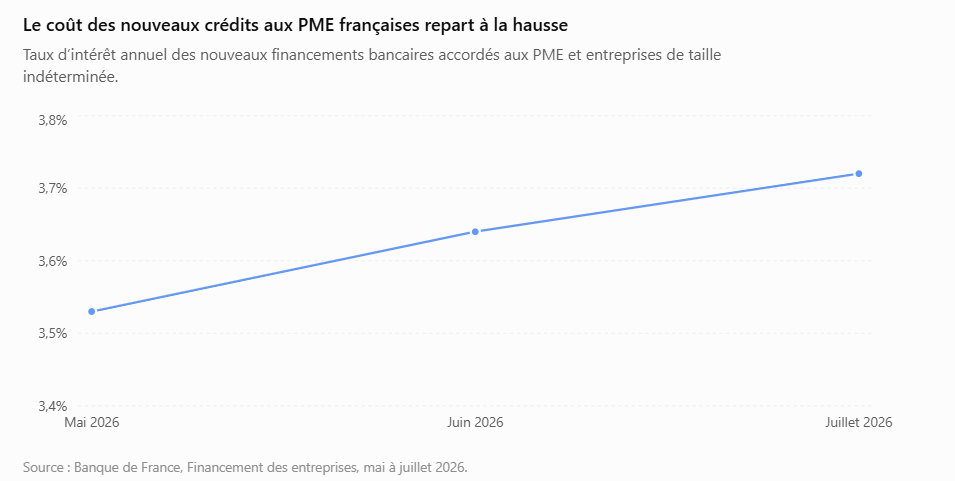
Pour les PME et les entreprises dont la taille n’est pas déterminée, la remontée apparaît également clairement : 3,53 % en mai, 3,64 % en juin puis 3,72 % en juillet.
Source : Banque de France, Financement des entreprises, mai à juillet 2026.
La progression reste encore modérée en valeur absolue. Elle doit surtout être observée dans sa dynamique. Entre mai et juillet, le coût moyen des nouveaux crédits aux PME a gagné 19 points de base. Dans le même temps, comme nous l’avons vu précédemment, le taux souverain français à dix ans a commencé une progression beaucoup plus forte, qui s’est considérablement accélérée en août, septembre et au début du mois d’octobre.
Il existe donc potentiellement un décalage temporel entre le choc observable aujourd’hui sur les marchés obligataires et sa transmission complète aux conditions proposées aux entreprises.
Les statistiques bancaires de juillet ne peuvent, par définition, pas encore intégrer l’élargissement spectaculaire du spread français observé en septembre et au début du mois d’octobre.
C’est un point important pour interpréter les données actuelles : l’absence, à ce jour, d’une augmentation comparable des taux bancaires des PME ne permet pas de conclure que la tension récente sur l’OAT restera sans effet.
8.2. Les entreprises européennes signalent elles-mêmes un durcissement beaucoup plus marqué
L’enquête SAFE de la BCE apporte un éclairage complémentaire particulièrement intéressant.
Elle ne mesure pas uniquement des taux moyens effectivement constatés. Elle interroge directement plusieurs milliers d’entreprises sur l’évolution de leurs conditions de financement.
L’enquête relative au deuxième trimestre 2026 a été réalisée entre le 21 mai et le 26 juin auprès de 5 087 entreprises de la zone euro, dont 4 679, soit 92 %, comptaient moins de 250 salariés. European Central Bank
Les résultats montrent une accélération très nette du durcissement.
Au quatrième trimestre 2025, le solde net des entreprises déclarant une augmentation de leurs taux bancaires était de 12 %. Il est passé à 26 % au premier trimestre 2026 puis à 42 % au deuxième trimestre. Pour les seules PME, le mouvement est encore plus marqué : 13 %, puis 24 %, puis 43 %. European Central Bank
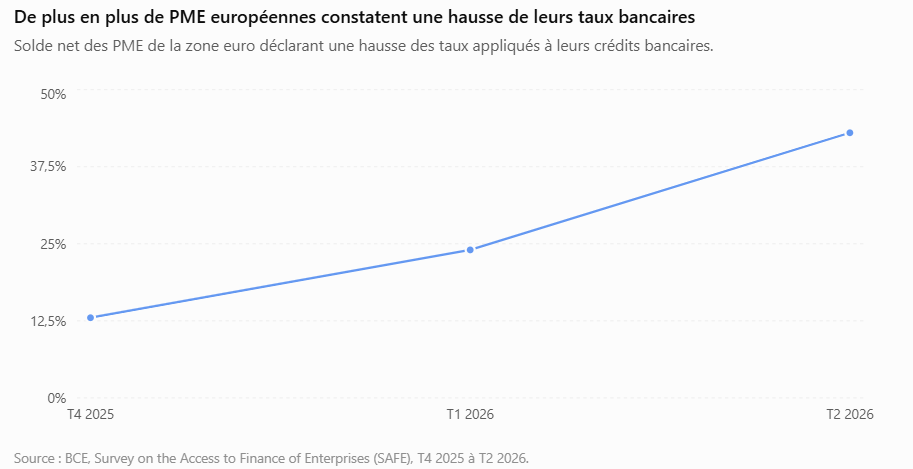
Il ne faut pas lire ces pourcentages comme signifiant que 43 % des PME ont nécessairement subi une hausse de taux. Il s’agit d’un solde net entre les entreprises déclarant une hausse et celles déclarant une baisse. Mais l’évolution du solde est très significative : en deux trimestres, il est passé de 13 % à 43 %.
La BCE constate également que 31 % des entreprises en solde net signalent une augmentation des autres coûts de financement, tels que frais et commissions, tandis qu’un solde net de 10 % fait état d’un durcissement des exigences de garanties. European Central Bank
Nous ne sommes donc plus seulement face à une modification théorique du prix de l’argent observable sur les marchés financiers. Les entreprises commencent elles-mêmes à constater le changement dans leurs relations bancaires.
8.3. En France, les PME obtiennent encore leurs crédits, mais perçoivent également la hausse du coût
Les données spécifiques à la France apportent une nuance importante.
Au premier trimestre 2026, la Banque de France qualifiait encore de globalement favorable l’accès des entreprises françaises aux crédits d’investissement. Les taux d’obtention demeuraient élevés pour les PME. En revanche, les conditions se resserraient déjà pour les crédits de trésorerie. Banque de France
Surtout, la proportion de PME déclarant une hausse du coût global du crédit avait progressé de 8 points au cours du trimestre. La Banque de France indiquait que cette évolution confirmait une tendance engagée depuis le deuxième trimestre 2025. Banque de France
Le diagnostic est donc plus subtil qu’une simple opposition entre « crédit disponible » et « crédit indisponible ».
À l’automne 2026, le risque pour les PME françaises n’est pas nécessairement de ne plus trouver de banque prête à financer leurs investissements.
Le premier effet peut être beaucoup plus progressif : payer plus cher pour un même montant, devoir apporter davantage de fonds propres, accepter une maturité différente, fournir davantage de garanties ou obtenir un montant inférieur à celui qui aurait été accordé dans un environnement de taux plus favorable.
Pour une entreprise qui finance une machine ou un bâtiment, cette évolution peut réduire la rentabilité d’un investissement.
Pour un acquéreur d’entreprise, elle peut réduire directement le prix qu’il est capable de financer.
8.4. Toutes les entreprises ne présentent pas la même sensibilité
La hausse des taux ne peut pas être traduite par une décote uniforme applicable à toutes les entreprises.vLa sensibilité dépend d’abord de la structure financière.
Une société disposant d’une trésorerie nette importante, générant beaucoup de cash et n’ayant aucun besoin significatif de financement externe peut être relativement protégée d’une hausse des taux bancaires.
À l’inverse, une entreprise déjà fortement endettée et devant refinancer prochainement une partie de sa dette peut subir rapidement l’augmentation du coût de l’argent.
La nature du modèle économique intervient également. Une activité fortement consommatrice de BFR est davantage dépendante du financement bancaire qu’une activité encaissant ses clients comptant. Une entreprise industrielle nécessitant des investissements récurrents importants est généralement plus sensible au coût du capital qu’une activité de services peu capitalistique.
Enfin, la capacité à répercuter les coûts dans les prix est déterminante. Une entreprise disposant d’un fort pouvoir de marché peut parfois préserver ses marges malgré un environnement inflationniste et financier moins favorable. Une activité très concurrentielle ne dispose pas nécessairement de cette faculté.
Pour l’évaluateur, ces différences empêchent toute approche automatique.
La remontée des taux constitue un élément de contexte. Son impact doit ensuite être apprécié entreprise par entreprise.
9. Quelles entreprises peuvent être les plus exposées à une baisse de valorisation ?
La combinaison des travaux académiques, des données bancaires et de l’analyse financière permet néanmoins d’identifier plusieurs profils particulièrement sensibles.
9.1. Les entreprises dont l’acquisition repose fortement sur la dette
Certaines PME disposent d’une valeur économique importante mais sont principalement acquises par des repreneurs qui doivent financer une grande partie du prix.
Cela concerne notamment les opérations de reprise par des personnes physiques, certains MBO et MBI, les transmissions utilisant une holding de reprise ou encore les petites opérations de private equity.
Dans ces situations, il existe une différence fondamentale entre la valeur économique théorique d’une entreprise et le prix effectivement finançable.
Une entreprise peut parfaitement générer un EBITDA justifiant économiquement une valeur de 5 millions d’euros selon certaines références de marché. Si les acquéreurs capables de s’intéresser à cette entreprise ne peuvent plus lever qu’une dette significativement inférieure, le marché réel des acquéreurs à 5 millions d’euros peut néanmoins se réduire.
C’est ici que les travaux de la BRI prennent tout leur sens. Son étude de 2026 constate précisément que les chocs monétaires restrictifs affectant les taux courts réduisent le volume des opérations, l’utilisation du levier et les prix des acquisitions de private equity. Bank for International Settlements
Le prix d’une entreprise n’est donc pas totalement indépendant de la structure financière permettant de l’acheter.
9.2. Les sociétés fortement endettées ou proches d’un refinancement
Le deuxième groupe comprend les entreprises dont la dette existante doit prochainement être renouvelée.
L’effet d’une hausse des taux n’est pas instantané lorsqu’une entreprise dispose d’emprunts à taux fixe conclus plusieurs années auparavant. Tant que ces emprunts restent en place, le coût historique continue de s’appliquer.
Le problème apparaît progressivement lors du refinancement.
Une dette contractée à 1,5 % ou 2 % et renouvelée à 4 %, 5 % ou davantage entraîne une augmentation de la charge financière sans aucune amélioration opérationnelle correspondante.
Cette augmentation peut réduire le résultat net, mais surtout le free cash-flow disponible pour les actionnaires.
Elle peut également diminuer la capacité de l’entreprise à investir ou à distribuer des dividendes.
Dans une valorisation, il est donc insuffisant de regarder uniquement le coût historique de la dette figurant dans les derniers comptes. Lorsque des échéances importantes sont proches, le coût auquel cette dette pourra vraisemblablement être refinancée devient également pertinent dans une analyse prospective.
9.3. Les activités fortement capitalistiques
Une troisième catégorie regroupe les entreprises dont le développement nécessite régulièrement des investissements importants.
Industrie, transport, logistique, certaines activités immobilières, hôtellerie ou infrastructures peuvent être particulièrement concernées.
Dans ces modèles, la création de valeur nécessite régulièrement de mobiliser du capital.
Une hausse durable du coût de ce capital peut modifier l’économie de certains projets : investissements auparavant rentables qui ne franchissent plus le rendement minimum exigé, développement ralenti ou arbitrage entre plusieurs projets.
Cet effet peut ensuite apparaître dans les business plans et donc dans les valorisations.
9.4. Les entreprises dont la valeur repose sur des résultats éloignés
Une société peut être très peu endettée mais néanmoins fortement sensible aux taux parce que l’essentiel de sa valeur repose sur des cash-flows futurs éloignés.
C’est notamment le cas de certaines entreprises technologiques ou de sociétés en très forte croissance dont les résultats actuels sont encore faibles relativement aux résultats attendus.
Dans une approche DCF, ces cash-flows lointains subissent davantage l’effet d’une augmentation du taux d’actualisation.
La sensibilité est encore renforcée lorsque la valeur terminale représente une part très importante de la valeur totale.
Il est donc parfaitement possible qu’une entreprise sans dette soit fortement exposée à la hausse des taux en termes de valorisation.
9.5. À l’inverse, certaines entreprises peuvent devenir relativement plus attractives
La hausse des taux ne crée pas uniquement des perdants.
Une entreprise peu endettée, disposant d’une trésorerie importante, d’un EBITDA stable, d’une forte conversion du résultat en cash-flow et de faibles besoins d’investissement peut devenir relativement plus attractive dans un environnement financier tendu.
La visibilité prend davantage de valeur lorsque le coût du capital augmente.
Il faut également considérer la trésorerie excédentaire. Dans un environnement de taux positifs, une trésorerie importante peut générer des produits financiers qui étaient quasiment inexistants pendant la longue période de taux proches de zéro.
Enfin, certains acquéreurs stratégiques disposant eux-mêmes de beaucoup de liquidités peuvent profiter d’un environnement où les acquéreurs très dépendants de la dette deviennent moins compétitifs.
L’évolution des taux peut donc modifier non seulement les niveaux de valorisation, mais aussi la nature des acquéreurs capables de réaliser les transactions.
10. Quelles conséquences pour une valorisation d’entreprise en 2026 ?
Pour un cabinet de valorisation, la situation actuelle conduit moins à changer les méthodes qu’à accorder davantage d’attention à certains paramètres.
Les principes fondamentaux de l’évaluation restent identiques. Ce sont les données de marché auxquelles ces méthodes sont appliquées qui évoluent.
10.1. Le taux sans risque doit correspondre à la date de valorisation
La première conséquence concerne naturellement le DCF.
Un rapport de valorisation établi au 31 décembre 2024, au 30 juin 2026 ou au 2 octobre 2026 ne peut pas nécessairement utiliser les mêmes paramètres de marché.
Au 2 octobre 2026, le TEC 10 français atteint 4,899 %. Quelques mois auparavant, sa moyenne mensuelle se situait encore autour de 3,7 %. L’écart dépasse un point de pourcentage.
Cela ne signifie pas qu’il faut automatiquement injecter le TEC 10 français du jour dans tous les WACC. Le choix du taux sans risque doit rester cohérent avec la devise des flux, la maturité économique de l’actif et la méthodologie retenue.
Mais cela signifie qu’un taux construit dans un environnement de marché antérieur doit être réinterrogé. Une valorisation n’est pas intemporelle.
10.2. Attention au risque de double comptage de la prime française
La situation actuelle soulève également une difficulté technique intéressante.
Si le taux souverain français contient désormais une prime de risque sensiblement supérieure à celle du Bund allemand, l’utilisation directe de l’OAT comme taux sans risque pose la question de la nature exacte du paramètre utilisé.
L’OAT française n’est pas littéralement dépourvue de risque de crédit.
Dès lors, si l’évaluateur utilise un taux souverain français incorporant déjà une prime spécifique et ajoute ensuite d’autres primes de risque pays ou de marché qui captent partiellement le même phénomène, un risque de double comptage apparaît.
Inversement, utiliser mécaniquement le Bund allemand comme taux sans risque pour valoriser une PME française sans examiner les conditions financières auxquelles elle est réellement confrontée peut conduire à ignorer une partie de la réalité économique.
Il n’existe pas de réponse unique à cette question. La cohérence méthodologique et la documentation des hypothèses deviennent essentielles.
C’est précisément dans les périodes de forte divergence des spreads souverains que le choix apparemment simple du « taux sans risque » mérite le plus d’attention.
10.3. Le coût de la dette doit être apprécié prospectivement
La deuxième conséquence concerne le coût de la dette intégré dans le WACC.
Utiliser le taux d’intérêt moyen des emprunts historiques peut devenir trompeur si ces emprunts ont été conclus dans un environnement de taux très différent et doivent prochainement être refinancés.
Les données de la Banque de France montrent déjà que le coût moyen des nouveaux crédits aux PME est remonté de 3,53 % en mai à 3,72 % en juillet. Banque de France
Et ces données sont antérieures à l’essentiel de la tension observée sur les taux français en septembre.
Pour une valorisation réalisée aujourd’hui, il peut donc être pertinent d’analyser simultanément le coût historique de la dette, sa maturité, son caractère fixe ou variable et les conditions auxquelles un refinancement pourrait raisonnablement intervenir.
10.4. Les multiples doivent être contemporains du marché
La même vigilance doit être appliquée aux méthodes par multiples.
Un multiple observé lors d’une transaction réalisée dans un environnement de taux très bas n’est pas nécessairement directement comparable à un multiple applicable plusieurs années plus tard.
Cela ne signifie pas qu’il faut appliquer une décote mécanique aux transactions anciennes.
Il faut en revanche analyser le contexte dans lequel les comparables ont été observés : coût de la dette, disponibilité du levier, croissance, inflation, niveau général des marchés financiers et conditions propres au secteur.
Les travaux de la BRI montrent précisément que la politique monétaire peut affecter les prix des transactions de private equity, notamment par le canal de valorisation. Bank for International Settlements
Une base de transactions historiques doit donc être interprétée, et non simplement moyennée.
10.5. La capacité de financement des acquéreurs devient un élément de recoupement
Enfin, pour certaines PME, une analyse de la capacité de financement du marché peut constituer un recoupement particulièrement utile.
Il ne s’agit pas de remplacer la valorisation par une simulation bancaire.
Il s’agit de vérifier si l’ordre de grandeur obtenu par les méthodes financières demeure cohérent avec les structures de financement raisonnablement accessibles aux acquéreurs susceptibles de se positionner.
Cette approche est particulièrement pertinente lorsque le marché naturel de l’entreprise est composé de repreneurs individuels, de managers ou de fonds utilisant un levier significatif.
Elle l’est beaucoup moins lorsque l’acquéreur probable est un grand industriel disposant de plusieurs centaines de millions d’euros de trésorerie.
L’identification du marché réel des acquéreurs devient ainsi une composante importante de l’analyse.
11. Valeur intrinsèque et prix de marché : une distinction qui pourrait redevenir centrale
La période actuelle rappelle finalement une distinction fondamentale en matière d’évaluation.
La valeur économique d’une entreprise et le prix qu’un acquéreur est capable de payer ne sont pas nécessairement identiques.
Une société peut conserver exactement les mêmes clients, le même EBITDA, les mêmes perspectives et la même qualité de management. Pourtant, si le coût du financement de son acquisition augmente fortement et si le levier disponible diminue, le prix maximum finançable par certains acquéreurs peut reculer.
À l’inverse, un acquéreur stratégique capable de dégager d’importantes synergies peut continuer à justifier un prix élevé malgré l’augmentation des taux. C’est pourquoi une valorisation sérieuse ne peut pas être réduite à l’application mécanique d’un multiple.
Elle doit confronter plusieurs dimensions : performance intrinsèque de l’entreprise, cash-flows futurs, risque, conditions financières à la date d’évaluation, transactions comparables et profondeur du marché des acquéreurs.
La situation française de 2026 rend cette approche multicritère encore plus importante.
Le phénomène observé depuis le printemps est en effet double. Le taux souverain français a fortement augmenté et, depuis la rentrée, une partie croissante de cette augmentation semble provenir d’une prime relative spécifiquement française, matérialisée par l’élargissement du spread OAT-Bund.
Si cette situation perdure, sa transmission ne devrait pas être recherchée uniquement dans les comptes des entreprises.
Elle pourrait apparaître d’abord dans le prix de leur financement, puis dans le levier disponible lors des acquisitions et finalement dans les multiples que certains acquéreurs sont capables de payer.
12. L’impact sur les acquisitions peut être encore plus concret : le prix maximum finançable
Pour les PME, une autre approche permet de comprendre très concrètement le phénomène.
Plutôt que de partir de la valeur théorique, partons de l’acquéreur.
Imaginons une entreprise dont l’EBITDA normatif est de 1 million d’euros et dont le marché permettrait, dans certaines conditions, d’envisager une valeur d’entreprise de 6 millions d’euros.
Supposons qu’un acquéreur puisse mobiliser 2 millions d’euros de fonds propres.
Si les prêteurs acceptent de financer 4 millions d’euros, le prix de 6 millions est finançable.
Si, sous l’effet du durcissement des critères bancaires et de la hausse du coût de la dette, la capacité d’endettement tombe à 3 millions, le même acquéreur ne dispose plus que de 5 millions d’euros.
Il lui manque 1 million.
Il doit alors augmenter son apport, trouver un financement complémentaire, négocier un crédit-vendeur, mettre en place un earn-out ou réduire le prix proposé.
Cette mécanique permet de comprendre pourquoi le taux d’intérêt peut influencer le prix d’une entreprise sans modifier d’un centime son EBITDA.
12.1. Le DSCR constitue l’un des points de transmission
Les banques ne raisonnent évidemment pas uniquement en multiple de dette sur EBITDA.
Elles analysent également la capacité de l’entreprise à assurer le service de sa dette.
Le Debt Service Coverage Ratio met en relation le cash-flow disponible pour servir la dette et les échéances financières à payer.
Lorsque les intérêts augmentent, le service annuel de la dette augmente. À cash-flow inchangé, le ratio de couverture se détériore.
Pour conserver un niveau de sécurité identique, il faut alors soit réduire le montant emprunté, soit allonger la durée, soit modifier la structure d’amortissement, soit augmenter les fonds propres.
La hausse des taux peut ainsi réduire la dette disponible même lorsqu’une banque demeure parfaitement disposée à financer l’opération.
12.2. Le phénomène peut être particulièrement important pour les petites transmissions
Les grandes opérations disposent généralement de nombreuses sources de financement : dette bancaire syndiquée, obligations, private debt, mezzanine, fonds propres institutionnels ou financements structurés.
Les petites opérations disposent souvent de beaucoup moins d’options.
Dans une transmission de PME, l’équation repose fréquemment sur quelques éléments : apport du repreneur, dette bancaire de la holding, éventuellement crédit-vendeur et capacité de la cible à distribuer des dividendes à la holding pour rembourser cette dette.
La sensibilité au coût du crédit peut donc être élevée.
Une augmentation de quelques dizaines de milliers d’euros du service annuel de la dette peut sembler négligeable sur une opération de plusieurs centaines de millions d’euros. Elle ne l’est pas nécessairement sur une société générant 300 000 ou 500 000 euros d’EBITDA.
C’est probablement l’un des points qui mérite le plus d’attention dans le marché français des PME si les conditions financières actuelles perdurent.
13. Analyse XVAL : ce que nous regarderions désormais plus attentivement dans une valorisation
La situation observée à l’automne 2026 ne justifie pas de modifier artificiellement toutes les valorisations à la baisse.
Elle justifie en revanche de renforcer plusieurs contrôles.
Cette dernière analyse permet de rapprocher la valeur financière de la réalité transactionnelle.
- Le premier concerne la date de référence. Dans un environnement où le TEC 10 a évolué de plus d’un point en quelques mois, la date exacte de valorisation devient particulièrement importante.
- Le deuxième concerne le WACC. Les paramètres utilisés doivent être contemporains, cohérents entre eux et suffisamment documentés pour éviter à la fois l’utilisation d’hypothèses devenues obsolètes et le double comptage de certaines primes de risque.
- Le troisième concerne les multiples. Les transactions anciennes doivent être replacées dans leur contexte financier. Une transaction conclue avec une dette abondante et peu coûteuse ne constitue pas nécessairement une référence directement transposable à une opération réalisée avec un financement sensiblement plus cher.
- Le quatrième concerne la dette de l’entreprise. Au-delà de son montant, il faut examiner son échéancier, ses taux, son caractère fixe ou variable et les conditions probables de refinancement.
- Le cinquième concerne le BFR et les investissements. Une entreprise dont la croissance consomme beaucoup de trésorerie devient davantage dépendante du financement externe lorsque celui-ci renchérit.
Enfin, le sixième concerne le marché naturel des acquéreurs. Une société susceptible d’être achetée principalement par des repreneurs utilisant une dette d’acquisition peut être plus sensible au resserrement du crédit qu’une entreprise susceptible d’intéresser de grands industriels disposant d’importantes liquidités.
17. Conclusion : la dette de l’État peut finir par entrer dans la valorisation des PME
La dette publique française atteignait 3 595,5 milliards d’euros et 119,0 % du PIB au 30 juin 2026. Au-delà de ce niveau historiquement élevé, sa progression récente est rapide : 135,4 milliards d’euros supplémentaires au premier semestre 2026. (insee.fr)
Mais le changement le plus important pour les entreprises est peut-être ailleurs.
Le taux français à dix ans, encore proche de 3,75 % à la mi-juin, atteint 4,899 % le 2 octobre. Surtout, l’écart de rendement avec l’Allemagne a fortement augmenté à la rentrée, jusqu’à environ 150 points de base début octobre selon les données de marché rapportées par Reuters. (banque-france.fr)
Ces évolutions ne permettent pas d’affirmer que la valeur des PME françaises doit mécaniquement diminuer. Elles modifient néanmoins plusieurs paramètres qui participent à leur valorisation.
Les études de la Banque des règlements internationaux montrent que les chocs monétaires restrictifs peuvent réduire simultanément le volume des acquisitions de private equity, le levier utilisé et le prix des transactions. Les travaux académiques antérieurs montrent également une relation entre conditions du marché de la dette, levier et multiples payés dans les buyouts. (bis.org)
Le mécanisme peut ainsi emprunter plusieurs voies simultanément.
La hausse du taux sans risque peut augmenter le taux d’actualisation. Le renchérissement de la dette peut réduire la capacité de financement des acquéreurs. Une diminution du levier peut augmenter le montant de fonds propres nécessaire à une acquisition. Certains acquéreurs peuvent alors réduire leur prix, rechercher une structure différente ou renoncer à l’opération. Enfin, si le durcissement des conditions financières affecte l’économie réelle, les perspectives d’EBITDA et de cash-flow peuvent elles-mêmes être modifiées.
La véritable question pour l’évaluateur n’est donc probablement pas de savoir combien de valeur une entreprise doit perdre lorsque l’OAT augmente de 100 points de base. Elle est de déterminer, entreprise par entreprise, quels canaux de transmission sont réellement pertinents.
Une société sans dette, fortement génératrice de trésorerie et susceptible d’intéresser plusieurs acquéreurs stratégiques ne présente pas le même risque qu’une entreprise fortement endettée, consommatrice de BFR et dont la transmission dépend principalement d’une dette bancaire de holding.
Dans un environnement financier stable, ces différences pouvaient parfois sembler secondaires face aux performances opérationnelles. Lorsque le taux souverain français approche 5 % et que le spread avec l’Allemagne retrouve des niveaux qui n’avaient plus été observés depuis la crise de la zone euro, elles redeviennent centrales.
La hausse de la dette publique ne diminue donc pas directement la valeur d’une entreprise. En revanche, lorsqu’elle contribue à modifier durablement le prix auquel le capital est disponible, elle peut progressivement modifier le prix auquel cette entreprise peut être financée, acquise et, finalement, valorisée.